メルペイ残高現金化の裏ワザと真相!安全な即日出金手順とリスク
 著者: 斉藤 蓮
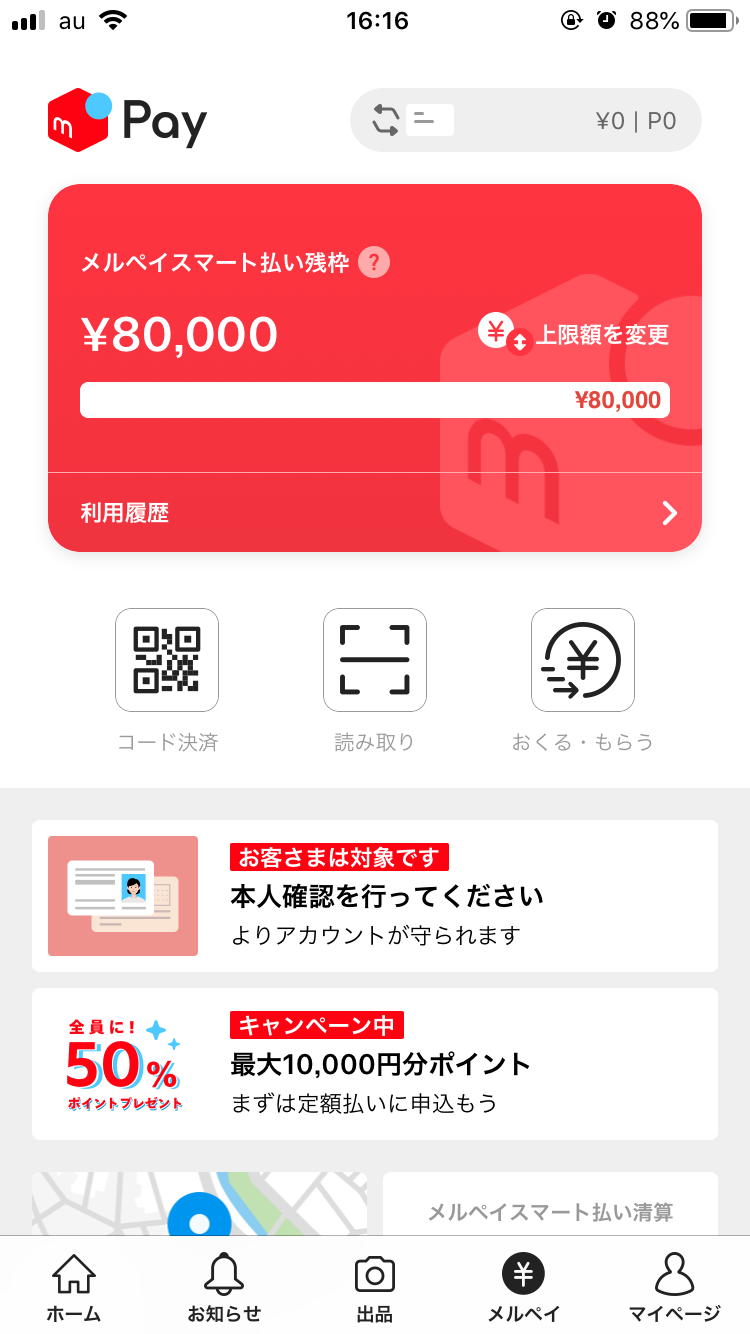
近頃、知人間の送金機能として提供されている「おくる・もらう」機能を悪用した、「メルペイおくるもらう現金化」という新たな手口が一部で話題に上ることがあります。友人や第三者にメルペイ残高を送金し、対面や別ルートで現金を直接受け取るという脱法的な試みです。
しかし、この手法には致命的な盲点が存在します。「おくる・もらう」機能で送金できる残高には、「メルペイ残高(売上金やチャージ金)」と「有償ポイント」のみが該当し、そもそもメルペイスマート払い(後払い枠)の残高は送金できない仕様になっています。つまり、手元に実質的な資金がないユーザーが後払い枠を送金して現金化することは構造的に不可能です。
さらに、面識のない第三者とSNS上で残高の売買取引を持ちかけ、指定口座への着金を確認する前に残高だけを騙し取られるという「送金詐欺」も多発しています。プラットフォーム側も送金履歴やアカウント同士の関連性を常時監視しており、対価として現金の授受が行われている不自然な送金パターンはマネーロンダリング防止(AML)の観点から即座に調査対象となります。
また、「2026年最新メルペイ出金ルール」として押さえておくべき重要な前提条件が「アプリでかんたん本人確認」の完了有無です。マイナンバーカード等を用いた本人確認が完了していないアカウントでは、売上金をメルペイ残高として店舗決済に使うことはできても、銀行口座への出金申請自体がロックされる仕様となっています。古い情報サイトでは「本人確認なしでも裏ワザで出金できる」といった記述が残っている場合がありますが、現在のシステム上、本人確認を回避した出金方法は一切存在しません。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
タグ:
https://ftp.lancingsc.org.uk/kamakura/9616431/
