自由診療と先進医療の違いとは?保険適用と費用落とし穴を徹底検証
 著者: 田中 結衣
治療費の総額を計算する際、最も大きな誤解を生みやすいのが公的制度の適用範囲です。とりわけ、毎月の自己負担額に上限を設ける「高額療養費制度」がどのように関与するかを正確に把握しておく必要があります。
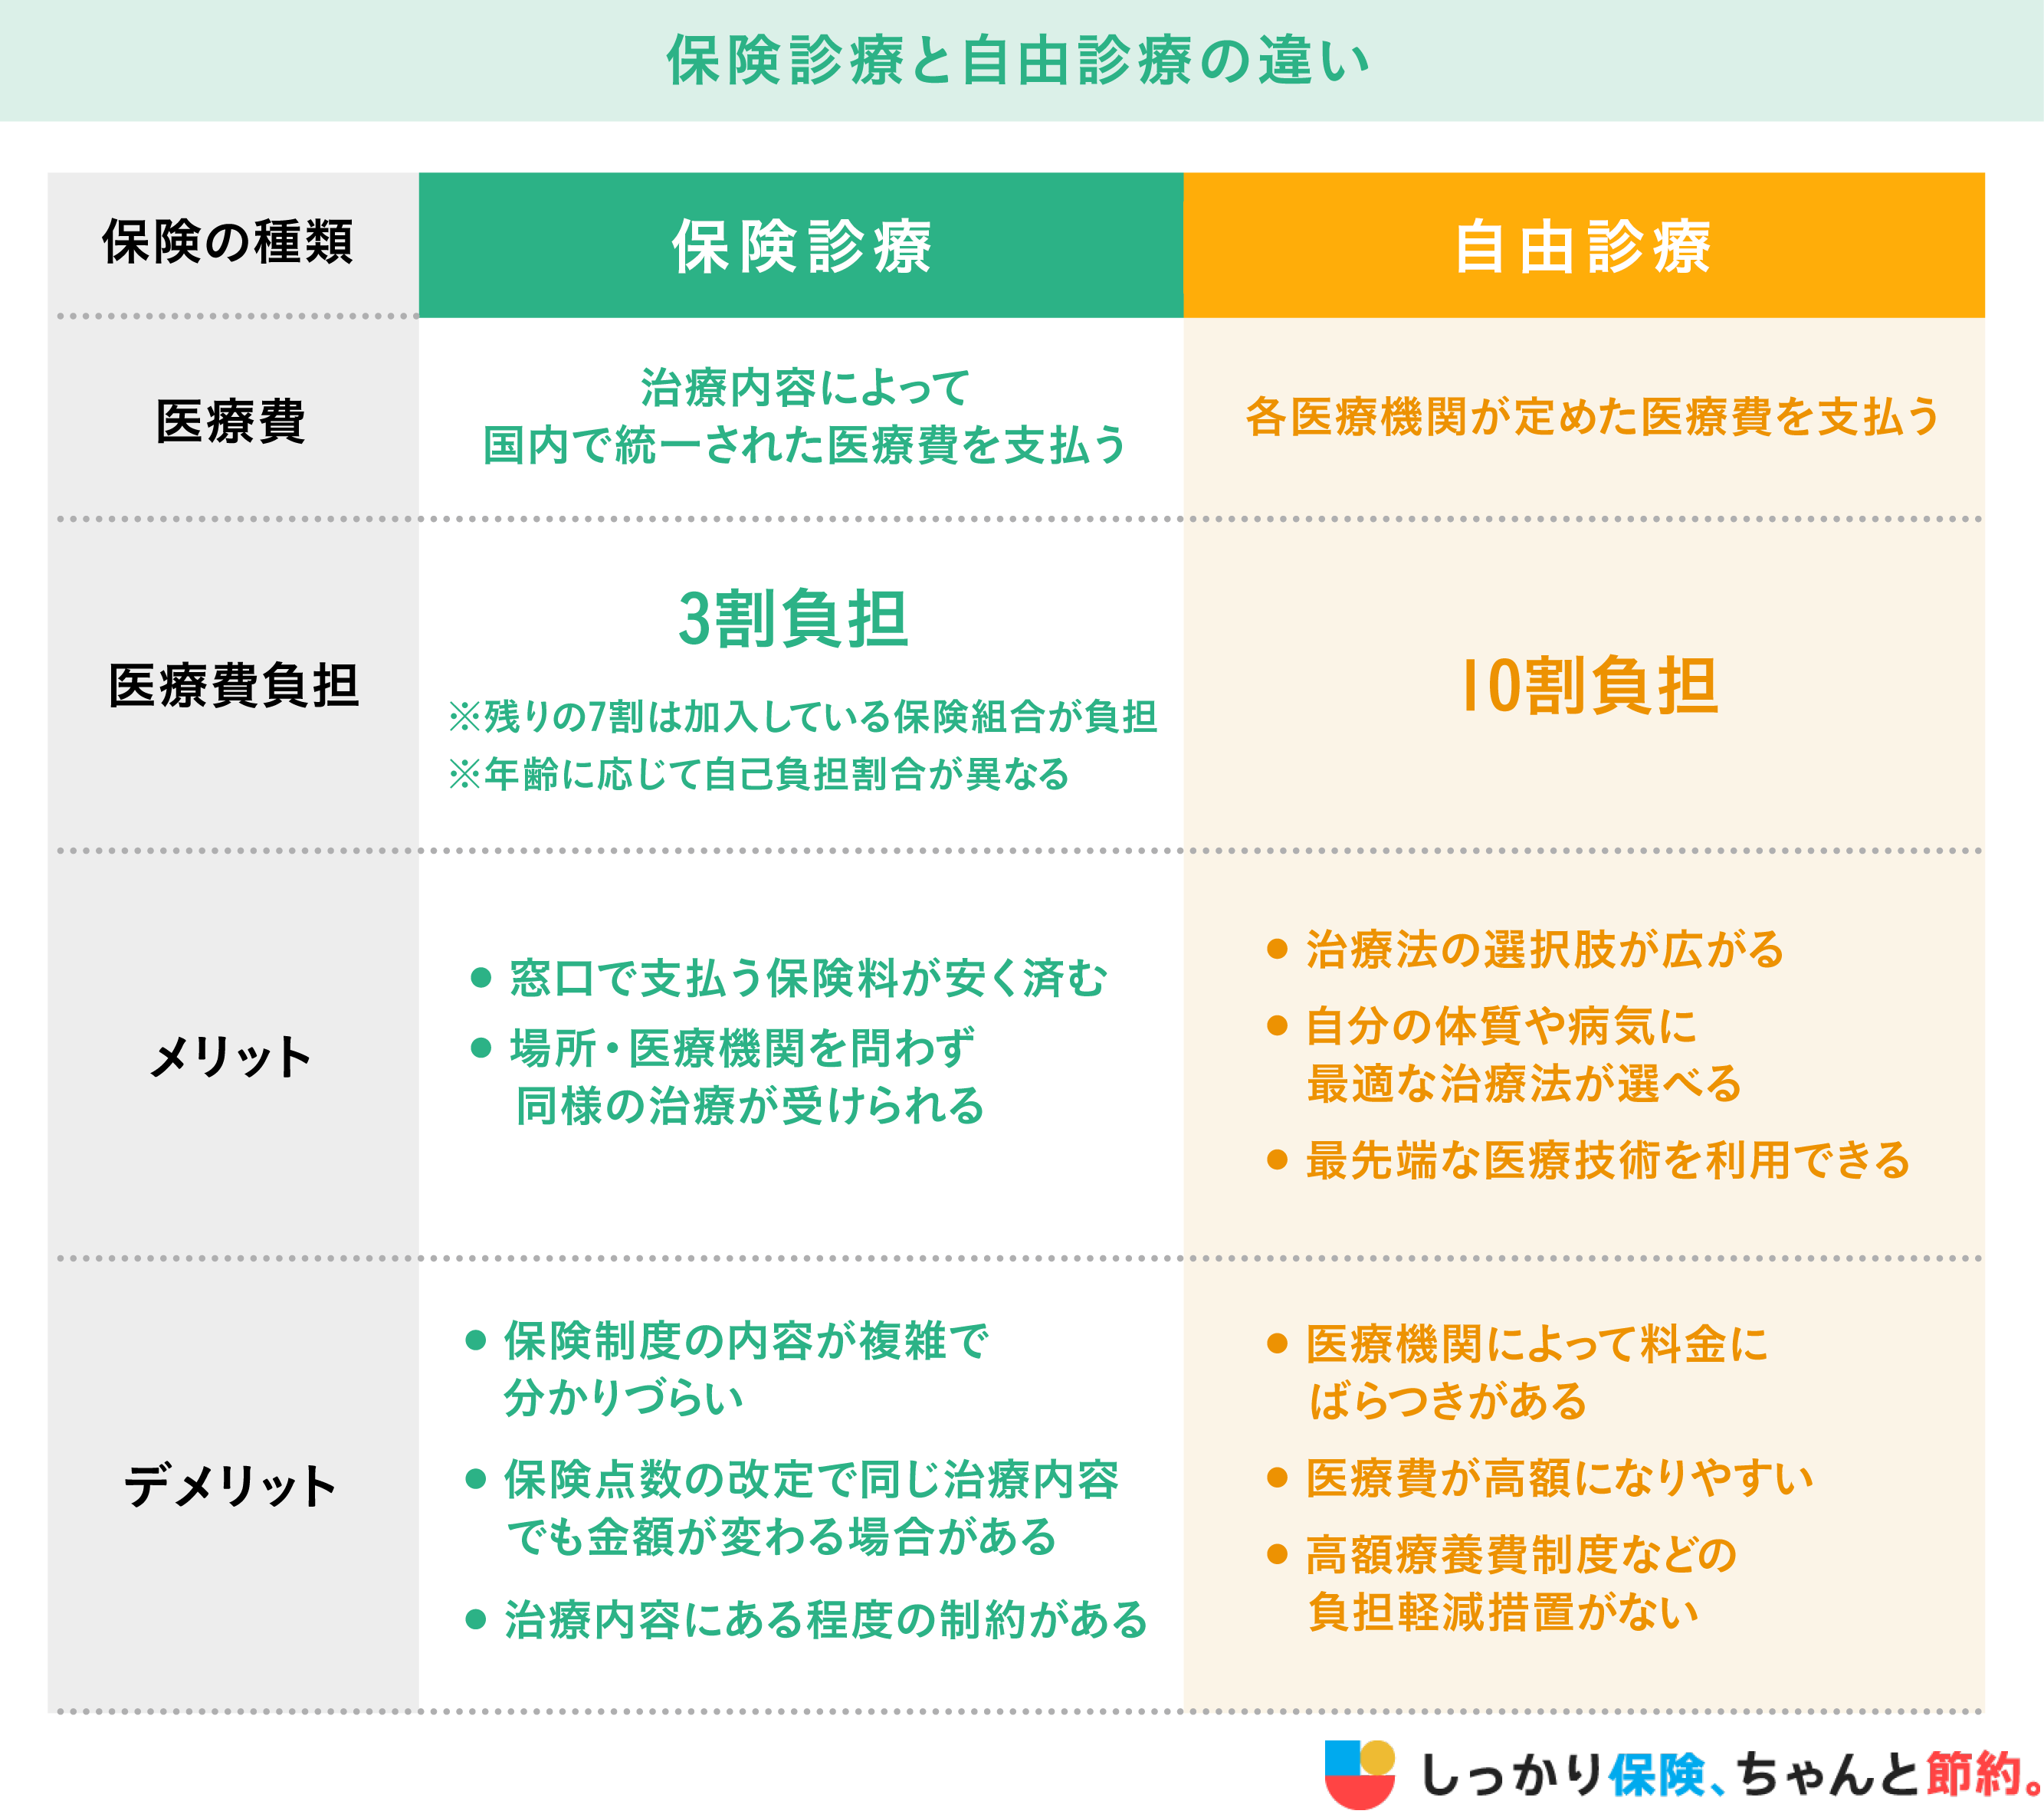
結論から言えば、高額療養費制度において先進医療の技術料は対象外です。ただし、先進医療を受ける際の「通常の診察料、検査代、投薬料、入院料」といった一般診療部分は公的保険が適用され、この通常診療分には高額療養費制度が完全に有効となります。一方、自由診療を選択した場合、通常なら保険適用となるはずの血液検査や入院基本料に至るまで、すべての医療行為が10割全額自己負担となる「自由診療の全額自己負担デメリット」が直撃します。
先進医療における自己負担額の具体的な計算例
具体的な数字を用いて先進医療の自己負担額の計算方法を確認してみましょう。
たとえば、技術料が300万円の先進医療を受け、通常の診察・検査・入院費などの保険診療分が100万円(医療費総額)かかったケースを想定します。患者の年齢区分を70歳未満、年収区分を一般的な年収約370万〜770万円(3割負担区分:区分ウ)と仮定します。
- 先進医療の技術料:全額自己負担となるため300万円。
- 基礎的な保険診療部分:3割負担のため窓口計算では30万円ですが、高額療養費制度が適用されます。自己負担上限額の計算式「80,100円+(1,000,000円-267,000円)×1%」により、実際の自己負担額は約87,430円となります。
- 実際の窓口支払総額:3,000,000円 + 87,430円 = 約3,087,430円(※食事代や差額ベッド代を除く)。
もしこれが「自由診療」であった場合、保険診療部分の100万円も全額自己負担となり、高額療養費制度も使えないため、支払いは一気に400万円全額に跳ね上がります。この数十万〜百万円以上の差が、保険併用を認められているか否かの直接的な影響です。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
タグ:
https://forum.cykloplatforma.sk/javkimono-0075/4722465/
