個人年金保険の税金は受取方で大損?一時金比較と確定申告の落とし穴
 著者: 田中 結衣
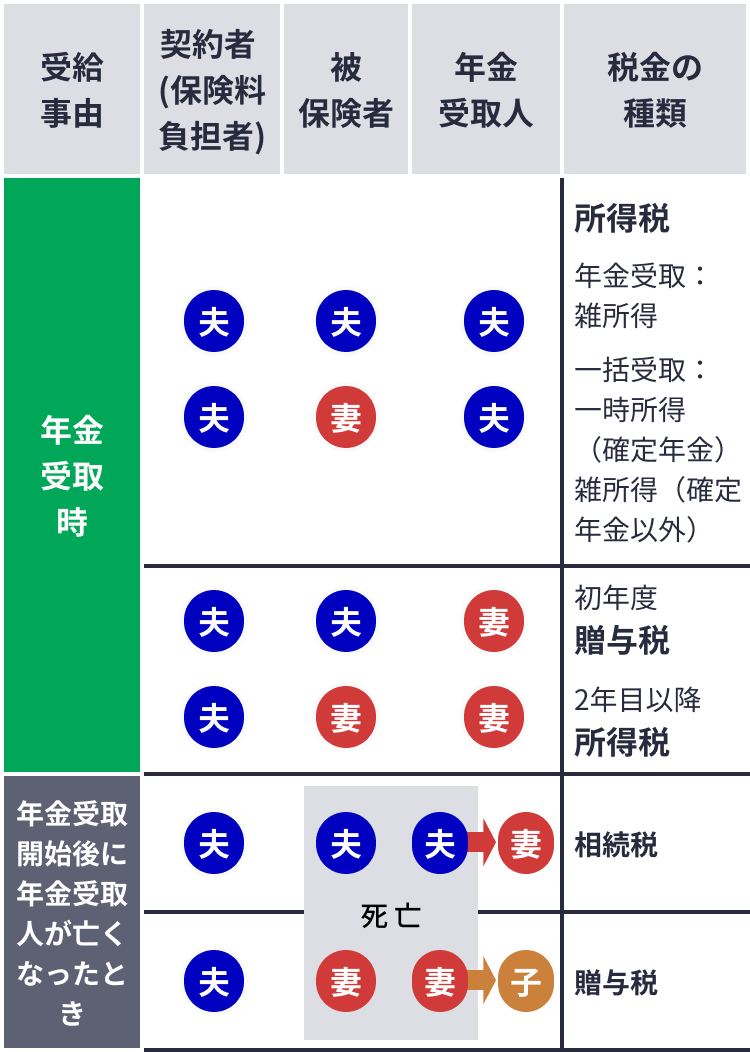
受取開始時に見落とされがちなもう一つの落とし穴が、家族全体の税負担を押し上げる個人年金保険の扶養控除への影響と注意点だ。特に、夫の扶養に入っている専業主婦(主夫)や、子供の扶養親族となっている高齢の親が受取人となる場合にトラブルが多発している。
所得税法上の扶養親族となるための要件は「年間の合計所得金額が48万円以下(給与のみの場合は年収103万円以下)」と厳格に定められている。ここで言う「所得」には、個人年金保険の雑所得(年金額 - 必要経費)も合算される。長年パート収入を抑えて配偶者控除の範囲内に収めていた妻が、60歳から個人年金を年額60万円(差益30万円)受け取り始めた途端、パート所得と合算されて合計所得が48万円を超過し、夫側の税金計算で満額の配偶者控除が適用できなくなるという事態が現場で相次いでいる。
家計相談の窓口や大手ポータルサイトのコミュニティでは、生々しい悲鳴が確認できる。
「母の老後にと昔加入していた個人年金が動き出したら、私の扶養から外れてしまい、親の介護保険料が跳ね上がった上に私の所得税も上がった。保険会社は入る時は『節税になる』と熱心だったのに、受け取る時の扶養の話など一言も教えてくれなかった」(都内在住・40代会社員)
「年金形式で毎月数万円のお小遣いになると思っていたら、夫の年末調整で控除対象外と言われ、世帯全体で大赤字。一括で受け取っておけば良かったと涙が出た」(50代主婦)
このように、受取人本人の税金だけでなく「世帯全体の控除網」を破壊してしまうケースが少なくない。受給開始年齢を迎える前に、年間差益がいくらになり、誰の扶養にどのような影響を与えるのかを逆算しておくことが決定的に重要である。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
