大学生の扶養控除と103万の壁|親の税金が跳ね上がる罠を徹底解剖
 著者: 加藤 愛美
「自分には勤労学生控除があるから、130万円まで稼いでも親に迷惑はかからないはず」――これは学生の間で最も蔓延している危険な誤解です。この認識違いが親子の深刻な金銭トラブルを引き起こしています。
勤労学生控除大学生条件は、大学・短大・専門学校等に通う正規の学生であり、給与所得以外の所得が10万円以下、かつ年間の合計所得金額が75万円以下(給与年収130万円以下)であることです。この制度を適用すれば、学生本人の控除枠が27万円上乗せされ、給与年収130万円まで本人の所得税が非課税となります。
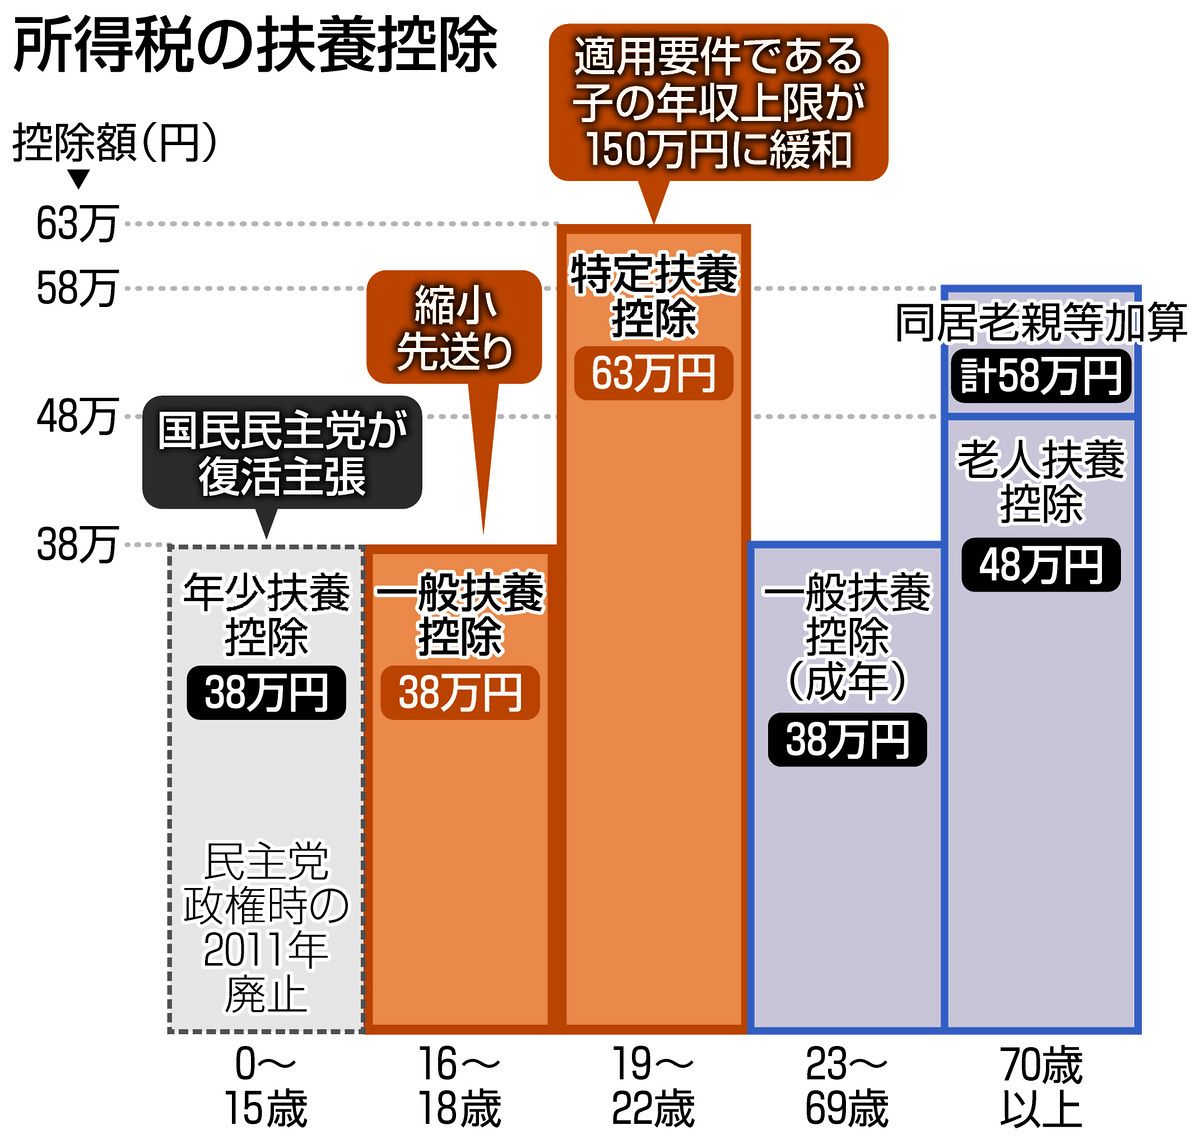
しかし、ここで極めて重要な事実は、勤労学生控除は「学生本人の所得税計算」にのみ適用される制度であり、大学生特定扶養控除親の税金の判定基準には一切影響しないという点です。親が扶養控除を適用できるかどうかの判定基準は、子どもの合計所得金額が48万円以下(給与年収103万円以下)であるか否かのみで機械的に判定されます。
つまり、学生が勤労学生控除を申告して本人の所得税を0円に抑えたとしても、年収が103万円を超えている以上、親の特定扶養控除(所得税63万円・住民税45万円)は容赦なく消滅します。学生自身の手取りは減らなくても、大学生扶養控除親の手取り減少として家計から10数万円が吹き飛ぶ構造は何も変わりません。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
タグ:
https://bescranes.com/kumamoto-ramen/8029610/
