フェラーリ炎上はなぜ起きる?首都高火災の真相と構造的原因を徹底解剖
 著者: 中川 明日香
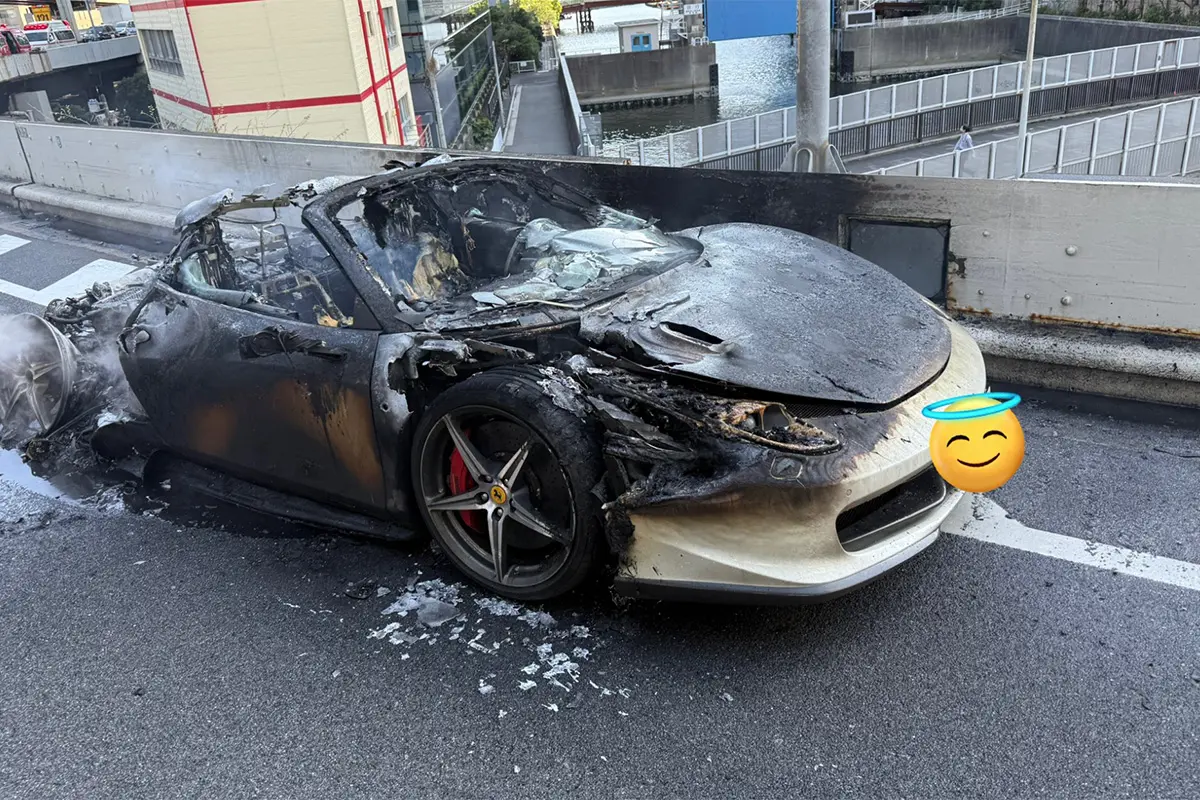
万が一、愛車のフェラーリが炎上してしまった場合、経済的なダメージは計り知れません。数千万円からプレミア価格で億を超える車両に対して、保険は一体どこまで機能するのでしょうか。結論から言えば、フェラーリの車両保険引き受けと火災保険の適用は極めてハードルが高いのが実情です。
まず、一般的な大手損害保険会社では、車両価格が高額すぎるため新規の車両保険引き受けを断られるケースが珍しくありません。特殊なエキゾチックカー専門の特約や、厳格な条件付きでの契約が基本となります。
さらに重要なのが、火災原因の鑑定調査です。走行中の衝突事故による出火であれば通常の車両保険(一般条件)でカバーされることが大半ですが、いわゆる「自然発火」の場合、保険会社側は徹底した調査を行います。
違法な社外マフラーへの交換や無認可のECUチューニング、指定油脂類以外の使用、あるいは必要な法定点検を怠っていたなどの「重大な過失」が認められた場合、保険金の支払いが拒絶または減額されるリスクが常に付きまといます。オーナーにとって、正規ディーラーでの定期的なメンテナンス記録を完璧に残しておくことは、愛車のコンディション維持だけでなく保険防衛の観点からも生命線となっています。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
タグ:
https://aitraining.bnsf.com/mrgcyisq/4279170/
