不動産取得税はいくら?忘れた頃の通知で焦らない軽減措置と0円の条件

不動産取得税はいくら?忘れた頃の通知で焦らない軽減措置と0円の条件の真相や最新動向に迫る! 専門的な視点でご紹介しています。

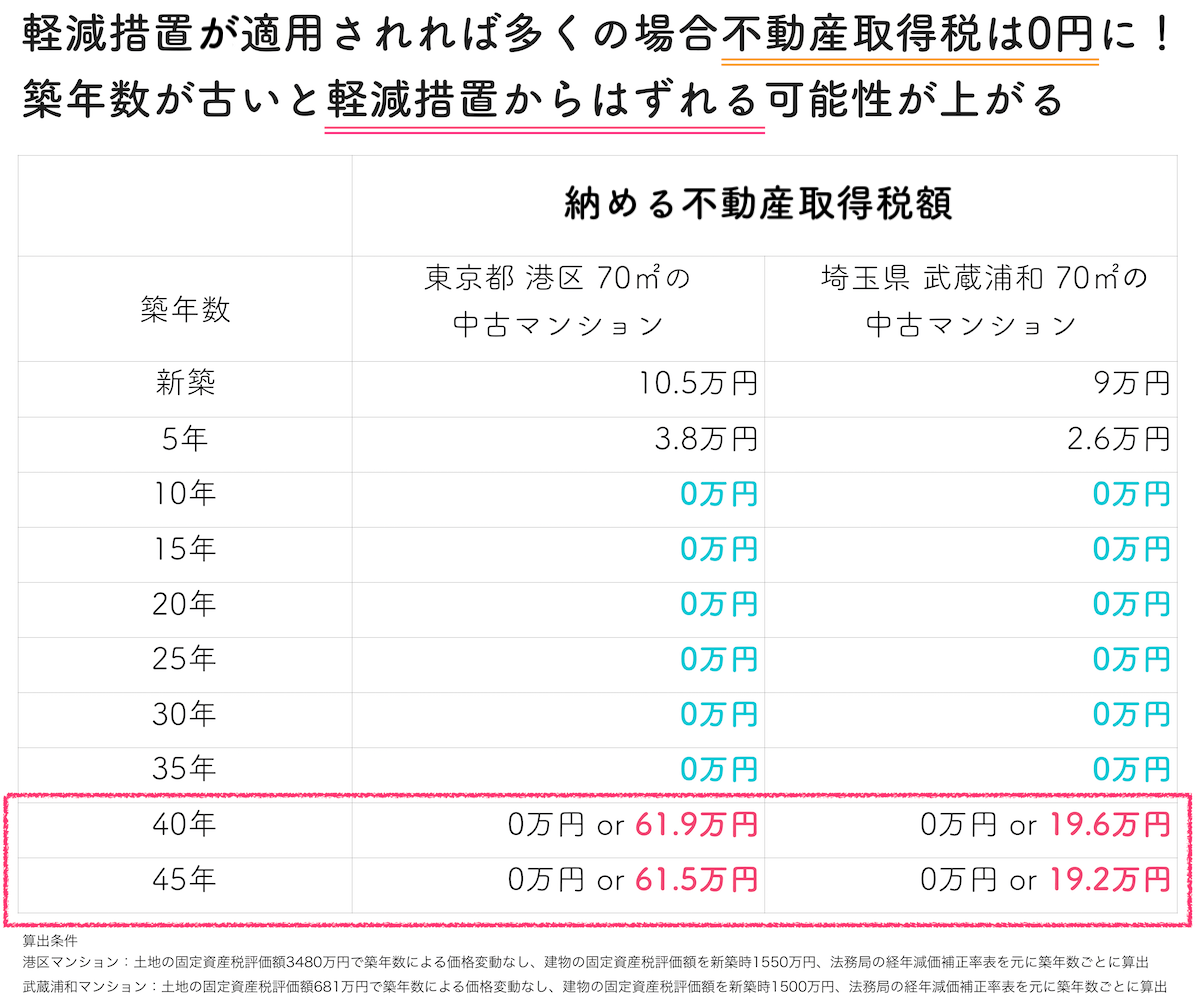
実際の住宅取引において、不動産取得税は具体的にどれほどの額になり、軽減措置によってどう変化するのでしょうか。不動産取得税の計算シミュレーションを通じて、物件タイプ別のリアルな課税実態を検証します。

物件種別・条件例軽減前税額(本則換算)軽減措置適用後の税額編集部の見解・評価新築一戸建て
(土地評価1,600万/建物評価1,200万)約600,000円
(土地24万+建物36万)実質 0円
(建物全額控除・土地特例相殺)最も軽減措置の恩恵が大きい典型例。申請さえ忘れなければ現金支出ゼロで着地可能。中古分譲マンション
(築15年・70㎡/専有持分評価800万)約240,000円〜350,000円0円 〜 数万円程度マンションの不動産取得税相場は土地持分が小さいため建物控除が主軸。築古でなければ微小な負担で済む。都市型狭小住宅
(床面積48㎡/単身〜DINKS向け)約300,000円〜450,000円約 250,000円
(軽減措置適用不可)【最大の落とし穴】床面積50㎡未満のため軽減特例から完全除外。全額自己負担となる高リスク群。投資用ワンルーム
(賃貸収益目的・自己居住外)約150,000円〜300,000円満額請求
(住宅用控除なし)居住用特例は使えず、事業用資産として確実にキャッシュアウトするため事前の利回り織り込みが必須。

表から明らかなように、ファミリー向けの実需マイホーム(50㎡以上)においては、軽減措置の活用によって数十万円単位の税金が帳消しになります。一方で、専有面積が50㎡をわずか1㎡でも下回るコンパクト物件や投資用物件を取得した場合は、特例の網から外れて重い負担が直撃するという冷徹な格差が存在します。

田中 結衣

田中 結衣

デジタルマーケティングコンサルタント

グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。

タグ: https://edugrew.academy/kjvglzdj/2726756/