【2026最新】所得と収入の違いとは?手取りと税金で損しない全知識
 著者: 林 結菜
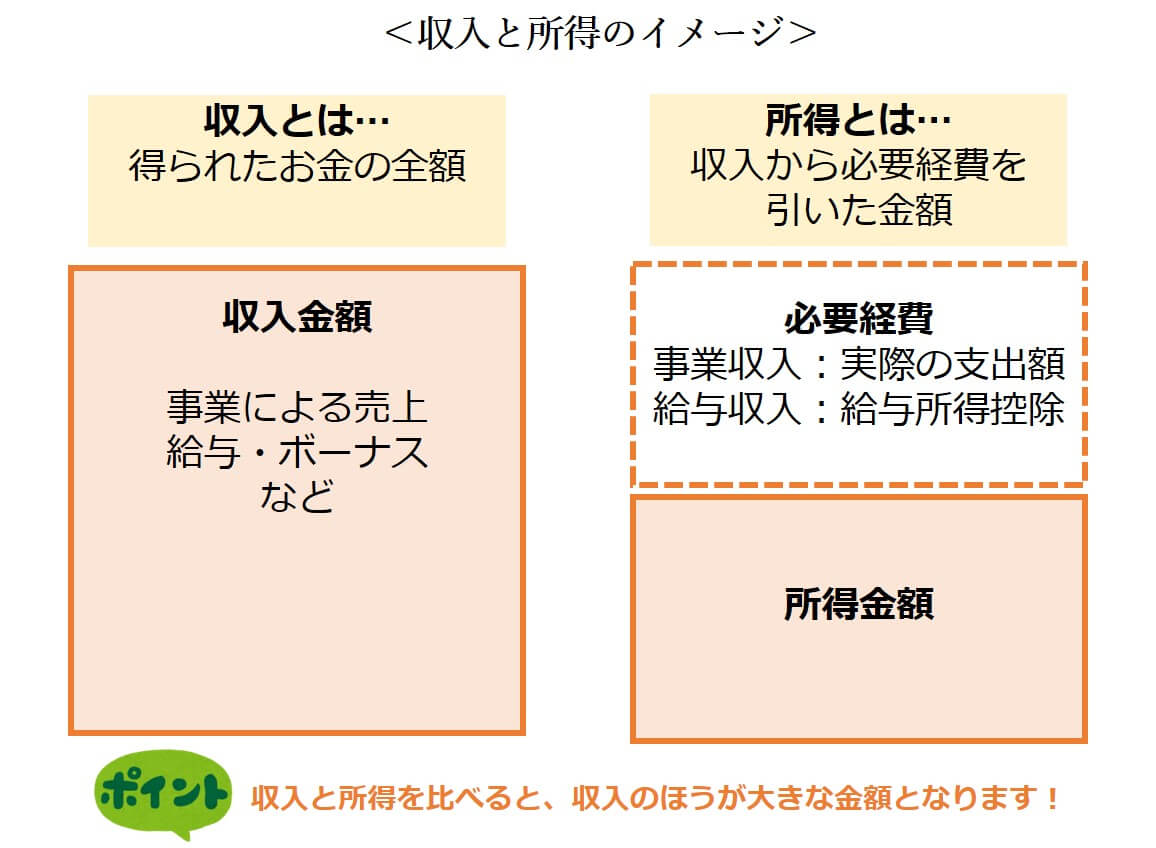
会社員には、個人事業主のように領収書を1枚ずつ集めて経費精算する負担を省くため、年収に応じたみなし経費として給与所得控除 計算方法が税法上で定められています。現在の税制における給与所得控除の速算表は以下の通りです。
- 年収162万5,000円以下:一律 55万円
- 年収162万5,001円〜180万円:収入金額 × 40% - 10万円
- 年収180万1円〜360万円:収入金額 × 30% + 8万円
- 年収360万1円〜660万円:収入金額 × 20% + 44万円
- 年収660万1円〜850万円:収入金額 × 10% + 110万円
- 年収850万1円以上:上限一律 195万円
給与所得が算出された後、さらに税負担を公平にするために差し引かれるのが「所得控除」です。これには、すべての納税者に適用される基礎控除をはじめ、社会保険料控除、配偶者控除、扶養控除、生命保険料控除、医療費控除など全15種類が存在します。近年の基礎控除 改正により、合計所得金額2,400万円以下の納税者は一律48万円が適用されますが、高額所得者に対しては段階的に逓減・消失する仕組みが定着しています。
最終的な税額を決定する課税所得 算出方法は以下のステップを辿ります。
【課税所得 = 額面年収 - 給与所得控除 - 所得控除の合計】
ここで算出された課税所得に対し、国税である「所得税」と地方税である「住民税」が課されます。この2つの税金には明確な性質の違いがあります。所得税 住民税 違いとして注目すべきは、所得税が所得に応じて5%から最大45%まで税率が上がる超過累進課税であるのに対し、住民税は所得割が一律10%(均等割が別途年間約5,000円)で計算される点です。また、所得税は当年の所得に対して現時課税・源泉徴収されますが、住民税は「前年の所得」を基準に翌年6月から課税されるというタイムラグが存在します。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
タグ:
https://www.prosportexperience.com/fumiyasu/9094765/
