固定負債とは?流動負債との決定的な違いや倒産リスクを見抜く3つの見極め方
 著者: 池田 達也
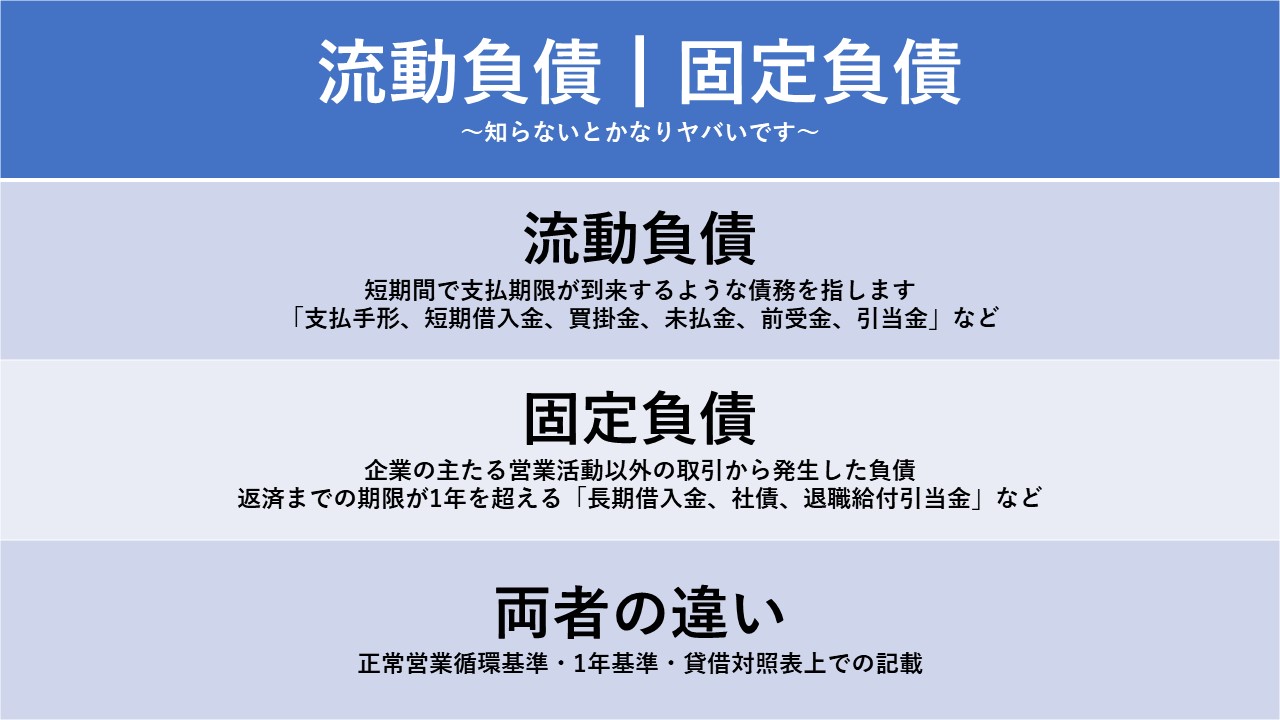
Q1:固定負債が多すぎると会社はどうなりますか?
A1:固定負債が過大になると、毎期の元本返済額と利息支払額が膨らみ、営業活動で得たキャッシュが削られます。その結果、新たな事業投資を行う余力が失われるだけでなく、業績が一時的に悪化した際に借換を断られ、連鎖的に資金繰り破綻(黒字倒産を含む)に陥るリスクが高まります。
Q2:1年以内に返済期日が来る長期借入金はどう処理されますか?
A2:ワン・イヤールール(1年基準)に従い、決算日の翌日から1年以内に返済期限が到来する金額分のみを、固定負債から流動負債の「1年内返済予定長期借入金」という勘定科目に振り替えて計上します。これにより、直近1年間で返済すべきキャッシュの額が明確になります。
Q3:固定負債と流動負債はどちらを優先して返済すべきですか?
A3:原則として、支払期限が直前に迫っている「流動負債(短期借入金や買掛金)」の支払いが最優先です。ただし、固定負債であっても金利負担が重い高利の借入金や社債が存在する場合、手元流動性に余裕がある範囲で繰り上げ返済を行い、将来の金利コストを圧縮する戦略が有効です。
Q4:役員借入金は固定負債と流動負債のどちらに計上すべきですか?
A4:契約上の返済期日が1年以内に到来する場合は流動負債、1年を超える場合は固定負債(役員長期借入金)に分類します。なお、中小企業の金融機関審査においては、経営者個人からの借入金で実質的に返済を急がないものは「みなし自己資本(資本性借入金)」として評価されるケースもあります。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
タグ:
https://starterpackmemes.com/nihon-news/8579625/
