「もう闇金しかない」は罠!違法手口の恐怖と2026年の合法救済策
 著者: 加藤 愛美
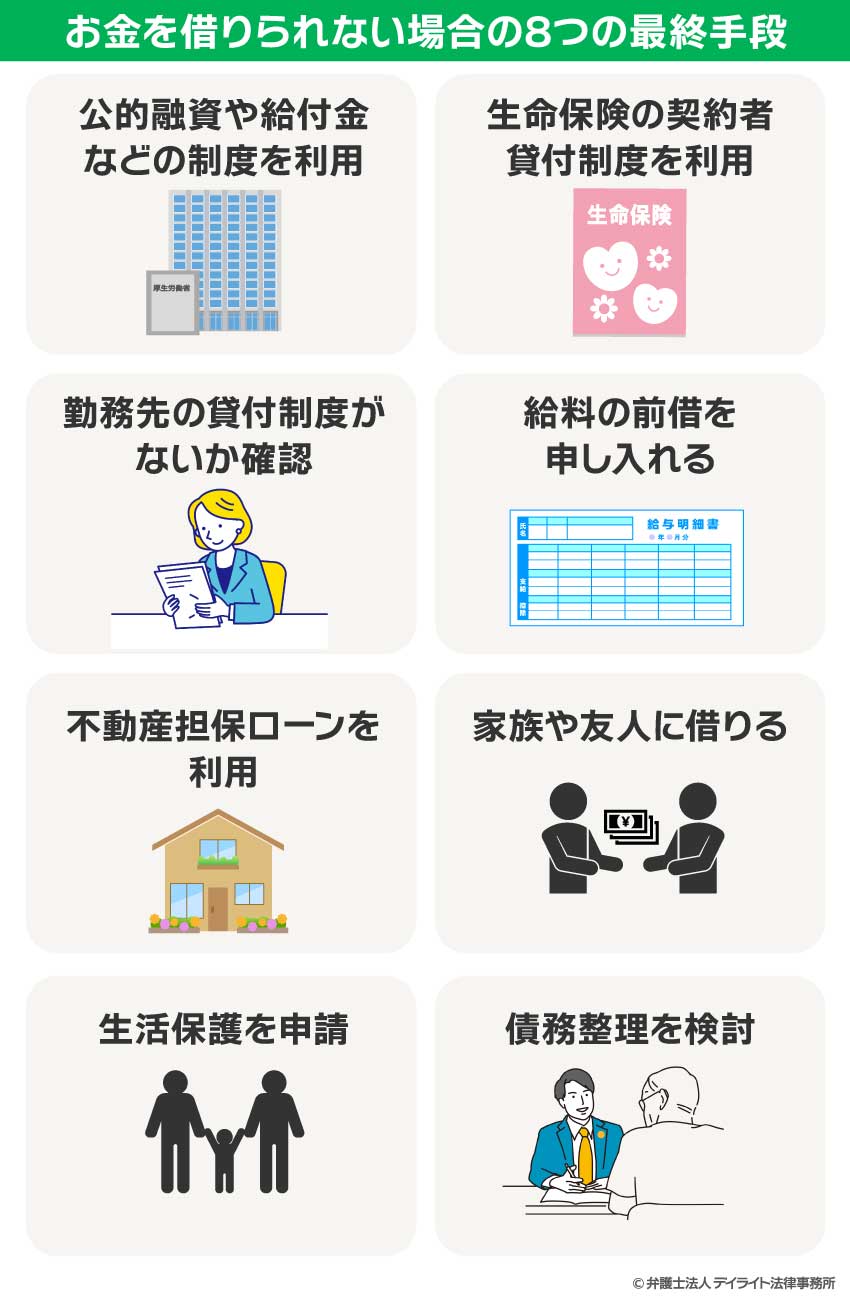
現実に直面した際、違法な選択肢と合法的な選択肢がどれほどかけ離れているかを客観的に把握することが重要です。金利水準、取り立ての法的制約、将来への影響を整理した比較データを確認してみましょう。
金融庁の登録貸金業者情報検索サービスで確認できる正規業者と、闇金との間には埋めがたい断絶があります。法定金利(出資法上限:年20.0%)を1円でも超える貸付は明確な犯罪であり、正規の金融機関が個人の携帯電話宛てにSNSやダイレクトメッセージで融資を勧誘することは法律上一切禁じられています。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
タグ:
https://edugrew.academy/Terebi-nyusu/3208057/
