手書き領収書の書き方完全解説!上様や品代が無効になる落とし穴の要点を丁寧に掘り下げてご紹介します。
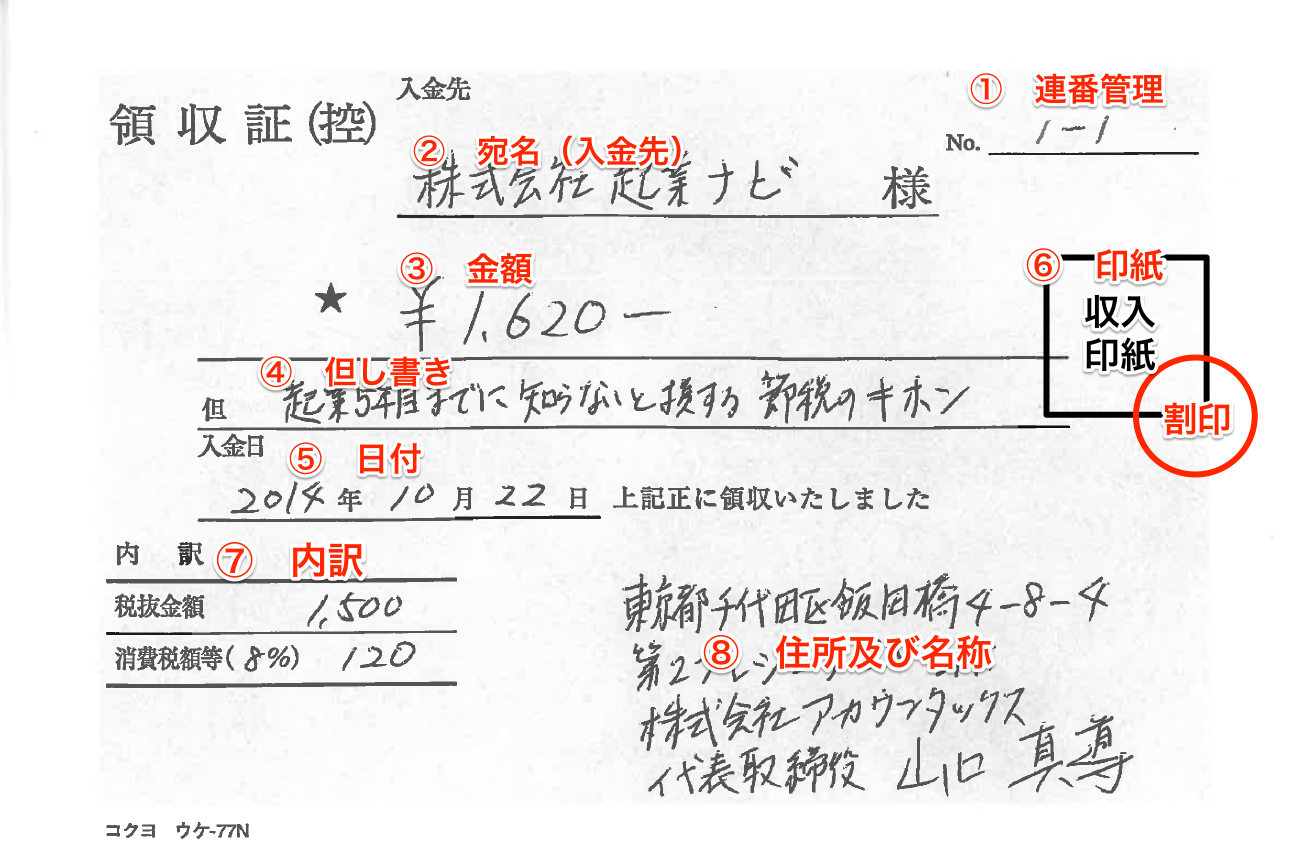
手書き領収書はデジタル印字されたレシートに比べ、人為的な記載漏れや制度上の解釈ミスが集中しやすい傾向にあります。経理現場や監査現場で実際に指摘されるトラブルの要素を、詳細なデータと基準に基づいて比較検証します。
項目詳細・数値データ一般的な基準・相場編集部の見解・評価宛名記載法人の正式名称(「(株)」等の略称も税務署では減点要因)簡易インボイス対象業種を除き「上様」「空欄」は原則否認支払側の社名・屋号を名刺等で確認し、正確なフルネームで記述することが絶対防衛策但し書き具体性「書籍代」「会場設営費」「〇〇打合せ飲食代」等、具体名記載「お品代」「代金として」は税務調査での使途不明金リスク大勘定科目と直結する名目を記載し、必要に応じてレジ明細レシートを裏貼りして保存すべき収入印紙基準売上代金の受取書:税抜50,000円以上で200円の貼付必須税抜金額が未記載の場合、税込総額(例:52,000円)で判定「税抜48,000円、消費税4,800円」と明記すれば貼付不要。税抜併記の徹底がコスト防衛になるインボイス登録番号国税庁発行の「T+13桁の数字」。手書きミス時の否認リスク大1文字でも欠落・誤字があると仕入税額控除が原則不可手書きによる数字書き間違い事故が多発。事業者ゴム印によるスタンプ押印の統一を推奨筆記具・印鑑油性・ゲルインク黒ボールペン推奨、朱肉用印鑑(角印・認印)フリクション(消せるペン)、シャチハタ(浸透印)は使用不可証憑書類の改ざん可能性を完全に排除するため、筆記具指定は社内マニュアルで厳格化必須