大人同士の養子縁組が増える真相|相続・同性・事業承継の落とし穴
 著者: 木村 陽翔
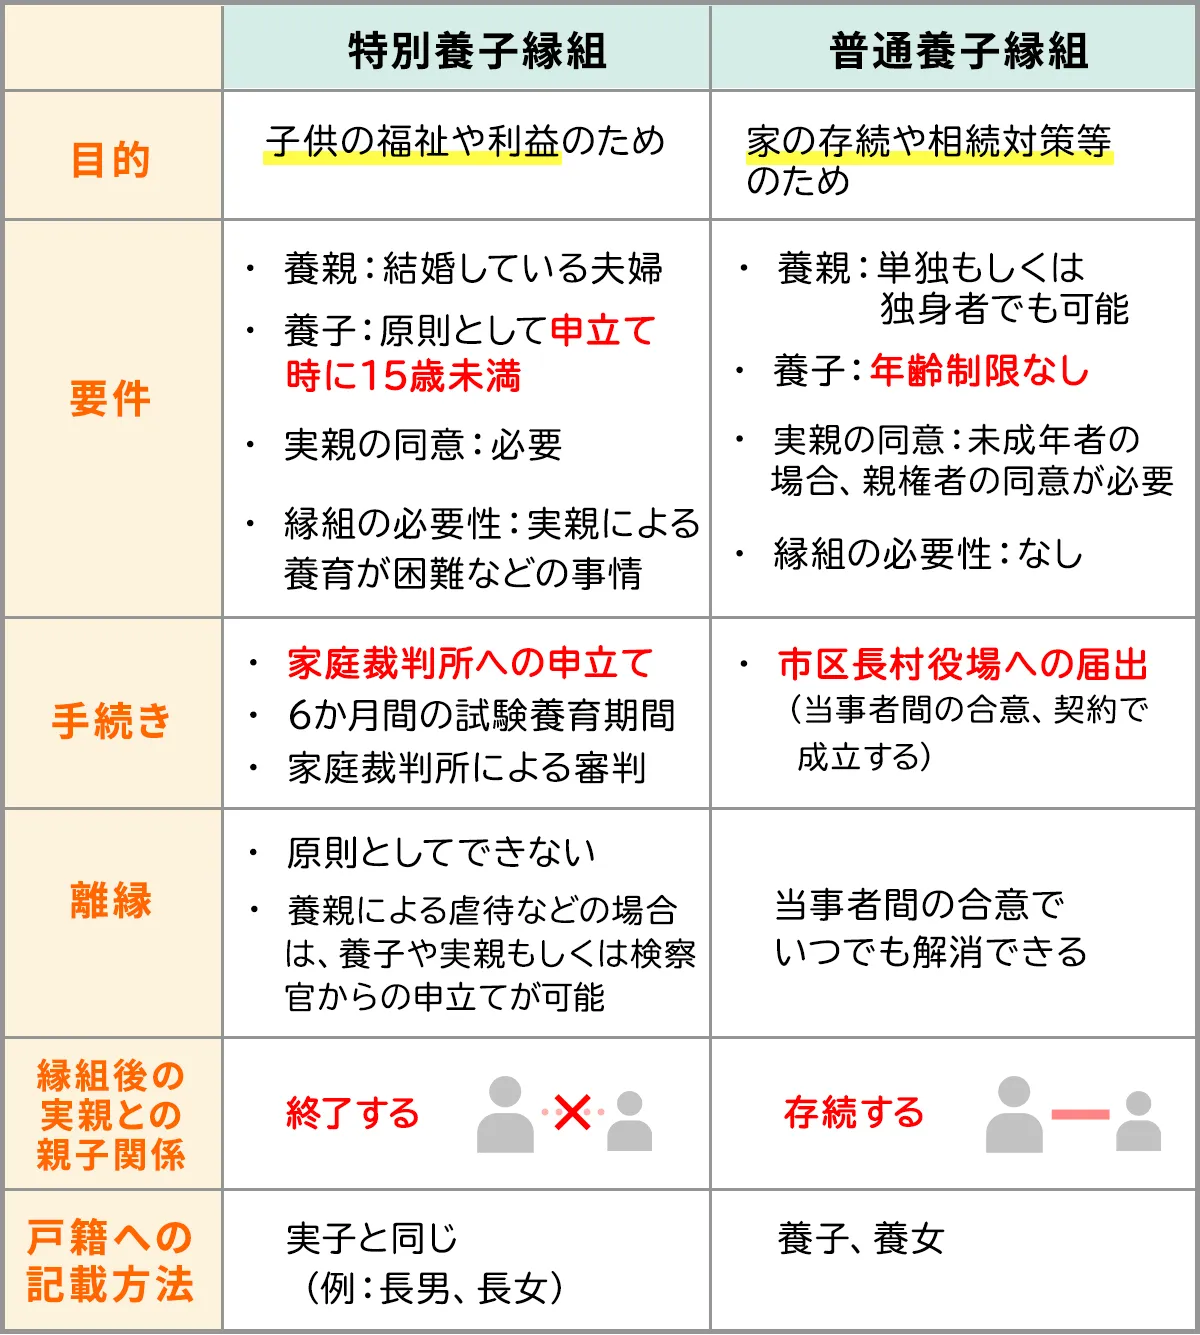
成人養子縁組は民法上の「普通養子縁組」に該当し、実親との法的な親子関係を完全に断絶させる「特別養子縁組(原則として未成年者が対象)」とは法規上の取り扱いが根本から異なります。
成人養子縁組の最大のメリットは、実親の遺産相続権を保持したまま、養親の法定相続人にもなれる点です。養子は実の親と養親の両方から相続を受ける権利を持ちます。さらに養親側から見れば、法定相続人の数が増えることで、基礎控除額(3,000万円+600万円×法定相続人の数)が拡大し、生命保険金の非課税枠(500万円×法定相続人の数)も広がる計算になります。
しかし、相続税対策として養子縁組を利用する場合、大きな税務上のデメリットと落とし穴が潜んでいます。税法上、基礎控除の算定に含められる養子の数には「実子がいる場合は1人まで、実子がいない場合は2人まで」という厳格な総数制限が設けられています。さらに、孫を直接養子にした場合は相続税額が2割加算されるルールがあり、節税目的のみで実態を伴わない縁組と国税当局から判断された場合、相続税法第63条により否認されるリスクを孕んでいます。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
タグ:
https://mail.academiadeidiomastepeyac.edu.mx/reisa/5617827/
