【定期預金どこがいい】金利だけでは見抜けない2026年最新の決定的な差と失敗しない選び方
 著者: 橋本 菜々子
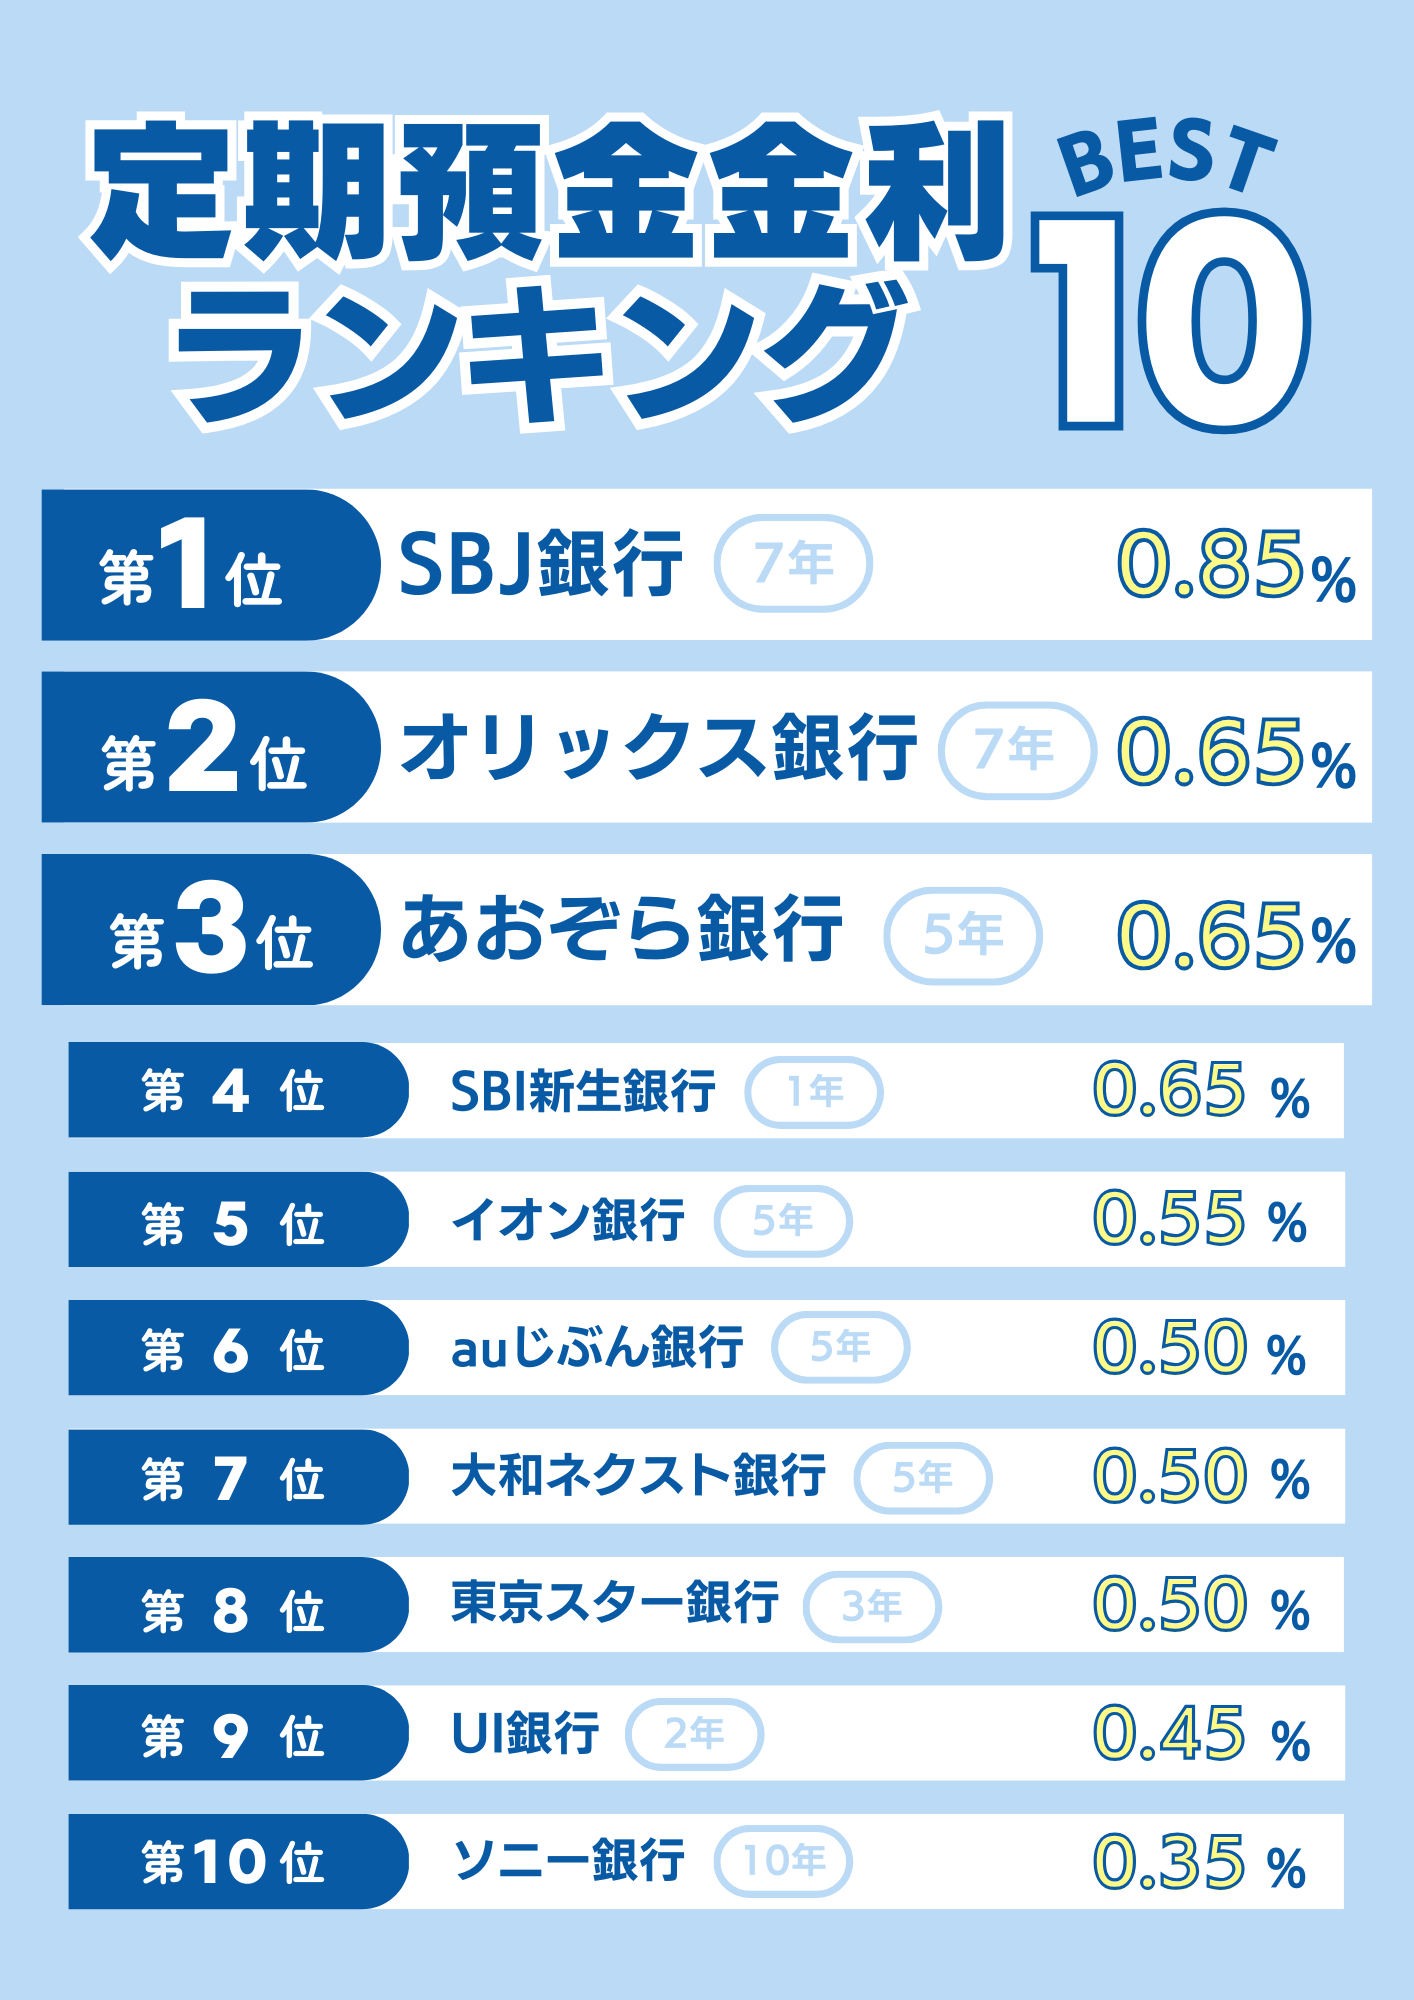
定期預金デメリットとして真っ先に挙げられるのが「金利が低いこと」だが、本質的な問題はそこではない。むしろ、以下の3つの盲点こそが、資産形成の障害になり得る。
第一に、流動性の低さが想定外の出費に対応できないこと。定期預金は元本保証されているが、満期前に引き出せば利息はほぼ消滅する。病気や事故、住宅の修繕など、人生のイレギュラーな支出に対応できない資金を定期預金に縛り付けることは、かえって家計の脆弱性を高める。あるファイナンシャルプランナーは「定期預金に向いているのは、使う予定が明確に決まっている資金か、精神的な安心のために置いておく予備資金だけ」と指摘する。
第二に、税金の扱いが想像以上に重いこと。定期預金の利息には約20%の税金がかかる。また、キャンペーン金利で高い数字が提示されていても、税引き後の数字は必ず確認するべきだ。加えて、2026年現在、貯蓄から投資への流れを促す政策が加速しており、特定公社債などの金融商品と比較すると、定期預金の税制上の優遇は限定的である。
第三に、「安全=増える」ではないという根本的な誤解。元本保証はあくまで「預けた金額が減らない」という意味であり、インフレによる実質価値の低下は防げない。この点を理解せずに「定期預金さえしておけば大丈夫」と考えるのは危険だ。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
タグ:
https://www.faithandeducation.com/RKUFAGlsAm/5121021/
