副業の住民税でなぜ会社にバレる?20万円以下の落とし穴と完全対策
 著者: 山田 真由
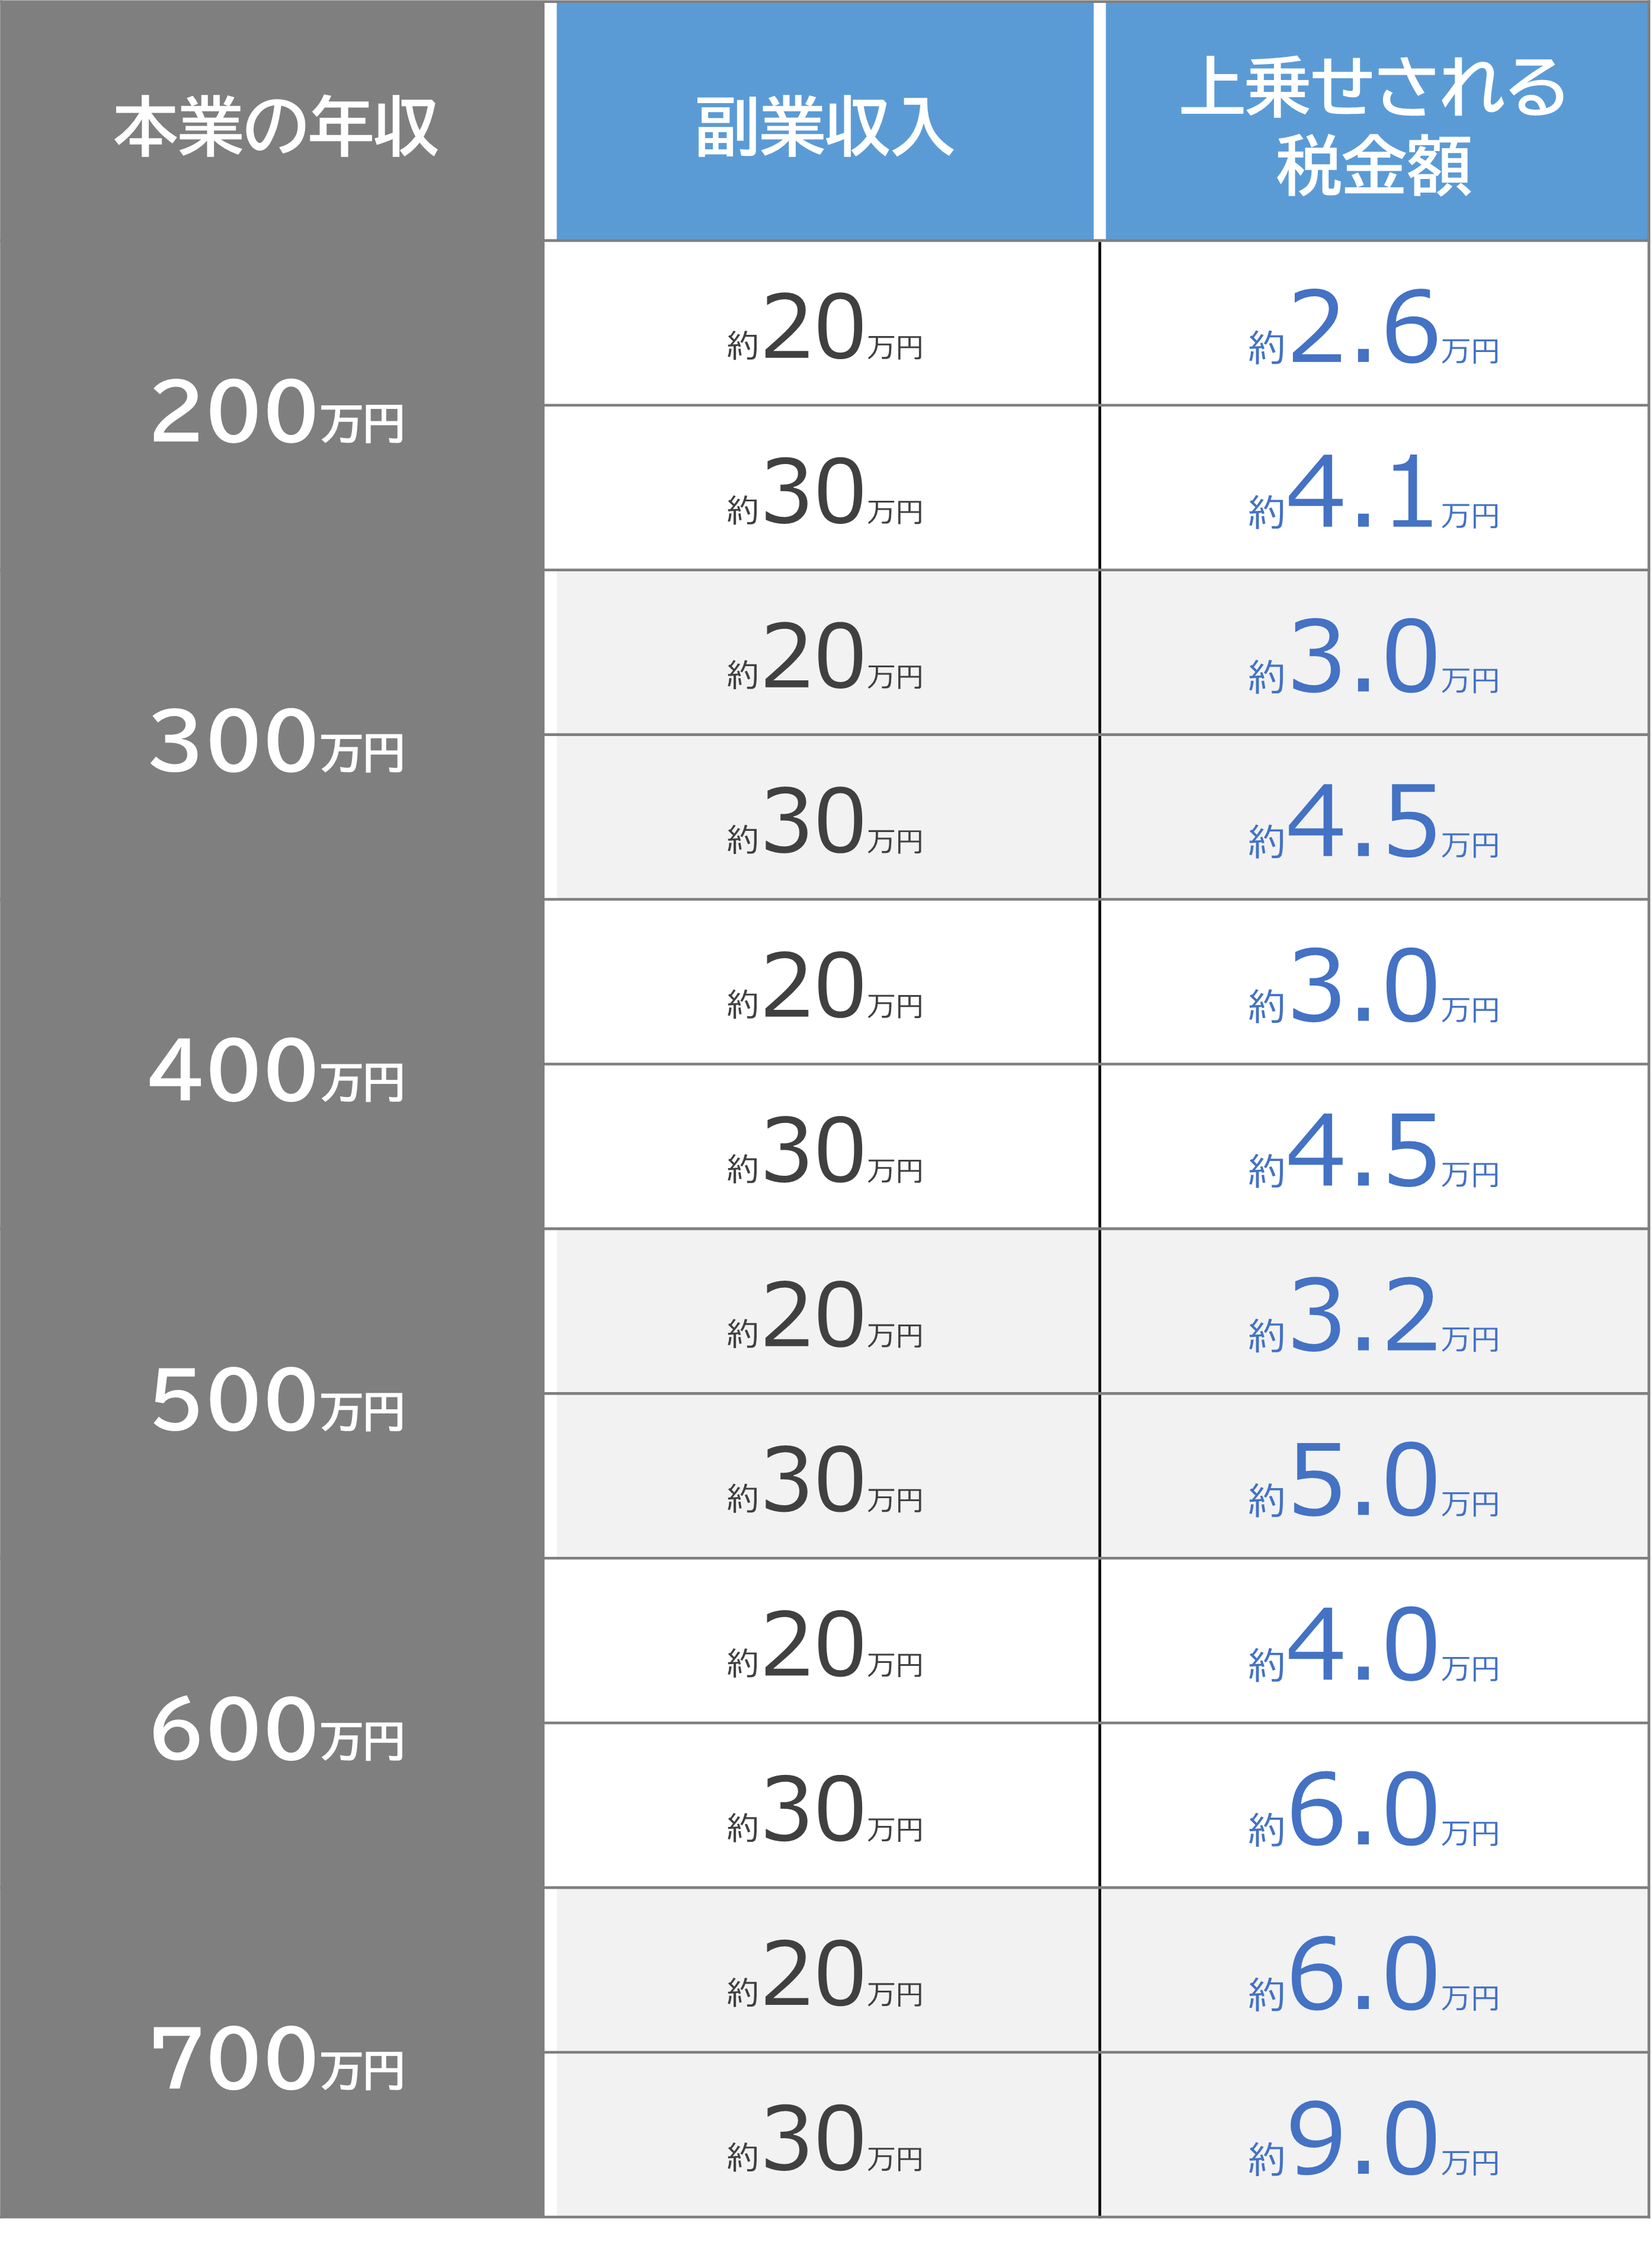
会社員が副業を始めた際、最も多くの方が直面する疑問が副業の住民税でバレる理由です。結論から言えば、税務署や自治体が「この社員は副業をしています」と会社に直接密告するわけではありません。原因は、給与から天引きされる住民税の税額計算プロセスにあります。
会社員の場合、毎月の給与から住民税が天引きされる「特別徴収」という制度が適用されています。市区町村は、本業の会社から提出される給与支払報告書と、確定申告や副業先からの報告書をすべて合算し、個人の総所得に基づいた住民税額を算出します。そして、合算された税額の納付書(特別徴収税額決定通知書)を主たる給与の支払者(本業の会社)にのみ送付します。
この通知書を受け取った会社の経理・総務担当者は、自社が支払っている給与額に対して明らかに住民税が高いことに気付きます。例えば、同年代・同役職の同僚と比べて毎月の住民税引き落とし額が数千円から数万円高ければ、「この社員は社外で別の収入を得ている」と一目で推測されてしまうわけです。さらに自治体によっては、通知書の所得内訳欄に「主たる給与以外の所得区分」が印字されるケースもあり、これが決定打となります。
なお、ネット上で頻繁に囁かれる「マイナンバーで副業がバレる」という噂には誤解が含まれています。マイナンバーの番号そのものが勤務先に副業情報を直接通知するシステムは存在しません。正確には、マイナンバー制度の導入によって行政機関内部での所得情報の紐付けが極めて正確・迅速になった結果、自治体が漏れなく所得を合算し、本業先へ送る通知書の税額に反映されるようになったというのが実態です。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
タグ:
https://daily-dev.com/kitamura/1769971/
