源泉徴収の計算手順完全ガイド!税率10.21%と100万の壁を徹底解説

源泉徴収の計算手順完全ガイド!税率10.21%と100万の壁を徹底解説に関する話題のニュースを速報でお届けします。関心のある方は必見です。

実務で迷いやすい主要な報酬区分と、税率・計算基準の違いを一覧表で整理しました。自社が発注している業務がどのカテゴリーに該当するのかを正確に把握することが、適正な税務処理の第一歩です。

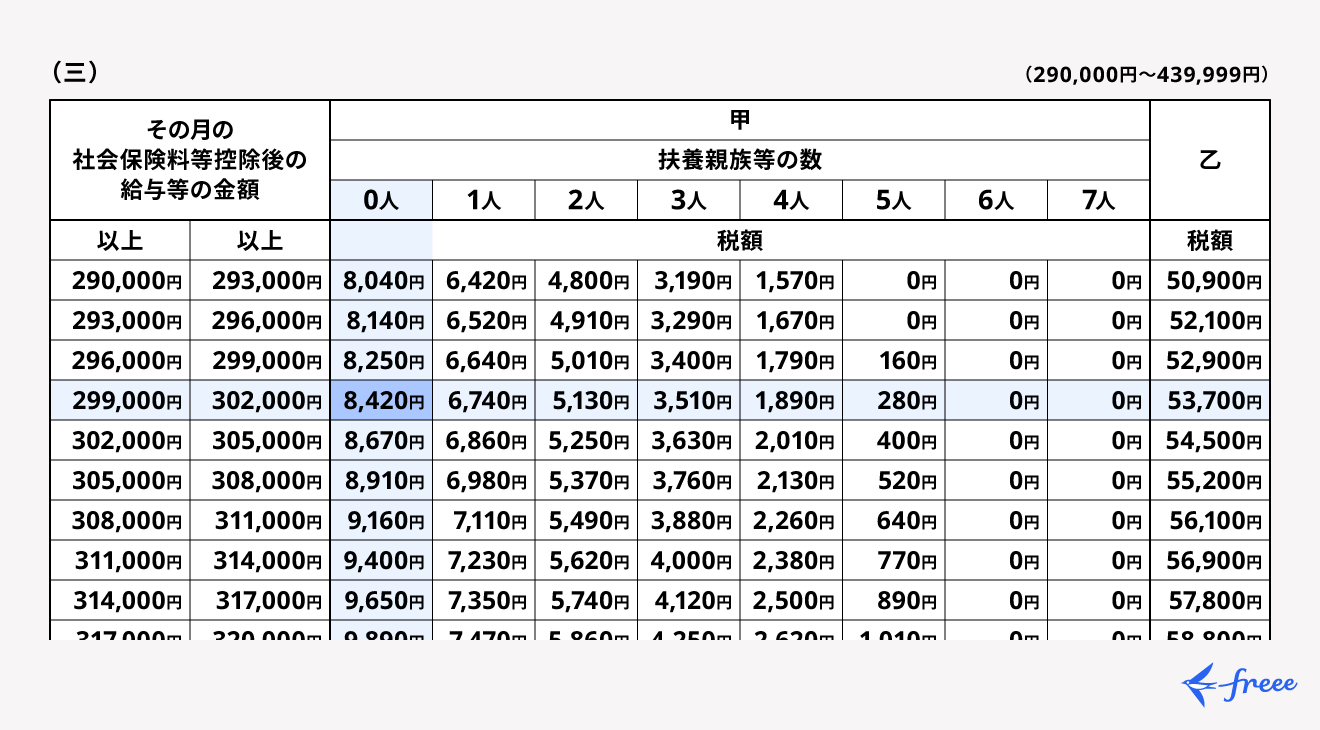
報酬区分・対象業務法定税率・計算式100万円超の特例実務上の判定基準・注意点第1号:原稿料・デザイン料・講演料支払額 × 10.21%適用あり(超えた部分は20.42%+102,100円)Web記事執筆、イラスト制作、写真撮影などが該当。消費税別記で税抜計算可。第2号:弁護士・税理士・司法書士等支払額 × 10.21%(司法書士等は控除枠あり)適用あり(司法書士は1回1万円控除後に計算)士業法人宛てへの支払いは源泉不要(個人事務所宛てのみ対象)。給与所得(正社員・アルバイト)源泉徴収税額表(月額表・日額表)に準拠税額表の最高区分に応じた税額「給与所得者の扶養控除等申告書」の提出有無で甲欄・乙欄の区分が必須。一般外注費(プログラミング・事務代行等)源泉徴収対象外(税率0%)対象外所得税法第204条に列挙されていないシステム開発単体や単純作業は源泉不要。
山本 拓海

山本 拓海

ヘルス&ウェルネスアドバイザー

デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。

タグ: https://malolacombe.com/ohtsuka/8519478/