【2026最新】所得と収入の違いとは?手取りと税金で損しない全知識
 著者: 林 結菜
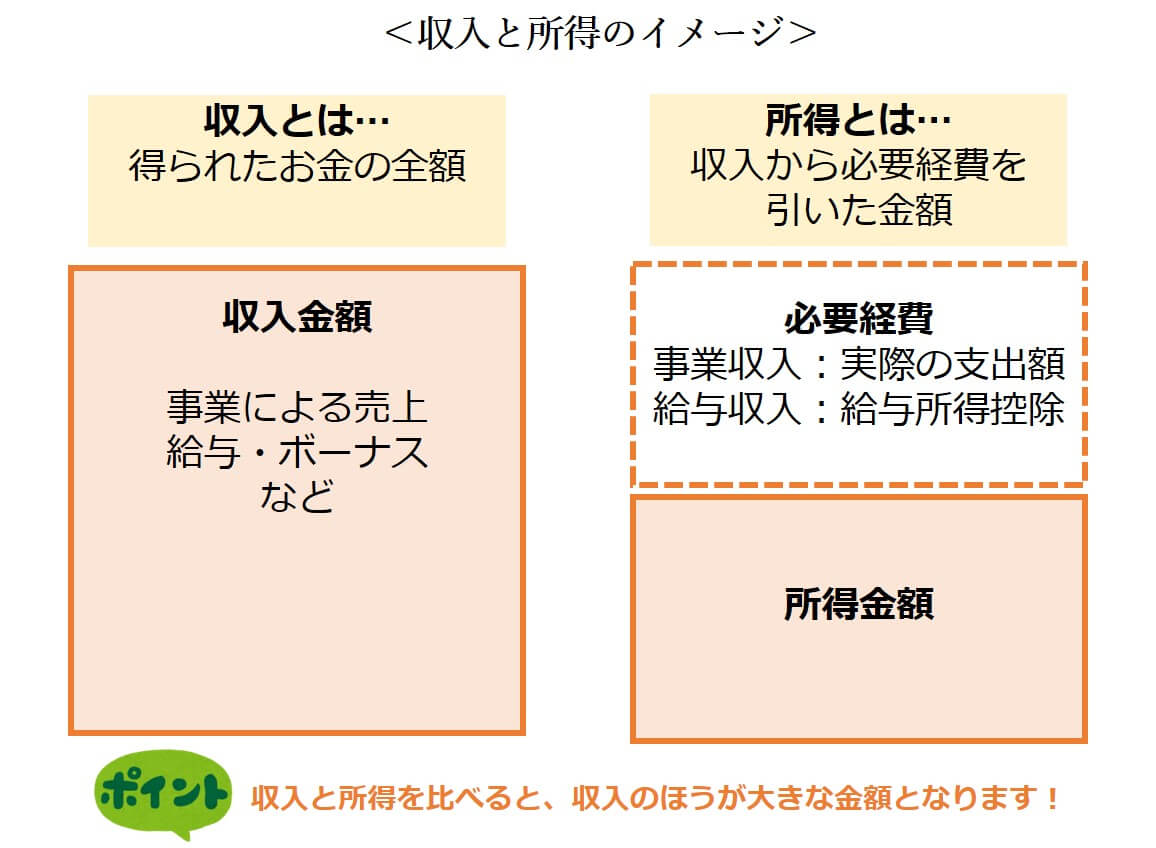
年末や年明けに勤務先から交付される「給与所得の源泉徴収票」は、1年間の収入と所得の集大成を示す公的書類です。確定申告会場や税務相談の現場では、書類のどの欄を見ればよいのか分からず混乱する相談者が毎年多数見受けられます。源泉徴収票 見方 所得金額を把握するためのチェックポイントは以下の3つの主要枠です。
- 支払金額:1年間に支払われた総支給額。これが「収入(額面年収)」に該当します。
- 給与所得控除後の金額:支払金額から法定の給与所得控除を差し引いた額。これが「給与所得」です。
- 所得控除の額の合計額:社会保険料控除、基礎控除、配偶者控除、生命保険料控除などの合算額です。
この書類上で「②給与所得控除後の金額」から「③所得控除の額の合計額」を差し引いた残額が課税所得となり、それに基づいて計算された納税額が「源泉徴収税額」欄に記載されます。
一方、副業収入が年間20万円を超えた会社員や、フリーランス・個人事業主の場合は自身で税務申告を行う必要があります。確定申告 必要書類 手順としては、マイナンバーカードを用いた国税電子申告・納税システム「e-Tax」の利用が現在では主流です。申告時には、源泉徴収票、各種控除証明書(国民年金、小規模企業共済、生命保険など)、医療費の領収書や明細書を揃え、1月1日から12月31日までの所得を取りまとめて翌年2月16日から3月15日までの申告期間内に手続きを行います。
特に個人事業主にとって重要なのが経費計上 個人事業主 所得の仕組みです。会社員のみなし経費とは異なり、事業の遂行に直接必要であった売上原価、広告費、旅費交通費、地代家賃、通信費などを青色申告決算書に計上することで、収入(売上)から適法に経費を差し引いて所得を圧縮できます。さらに複式簿記での記帳やe-Taxによる電子申告を行うことで、最大65万円の青色申告特別控除が受けられる点も、自営業者ならではの大きな所得圧縮効果と言えます。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
タグ:
https://www.prosportexperience.com/fumiyasu/9094765/
