中古マンション住宅ローン控除の落とし穴!2026年最新の減税極意
 著者: 池田 達也
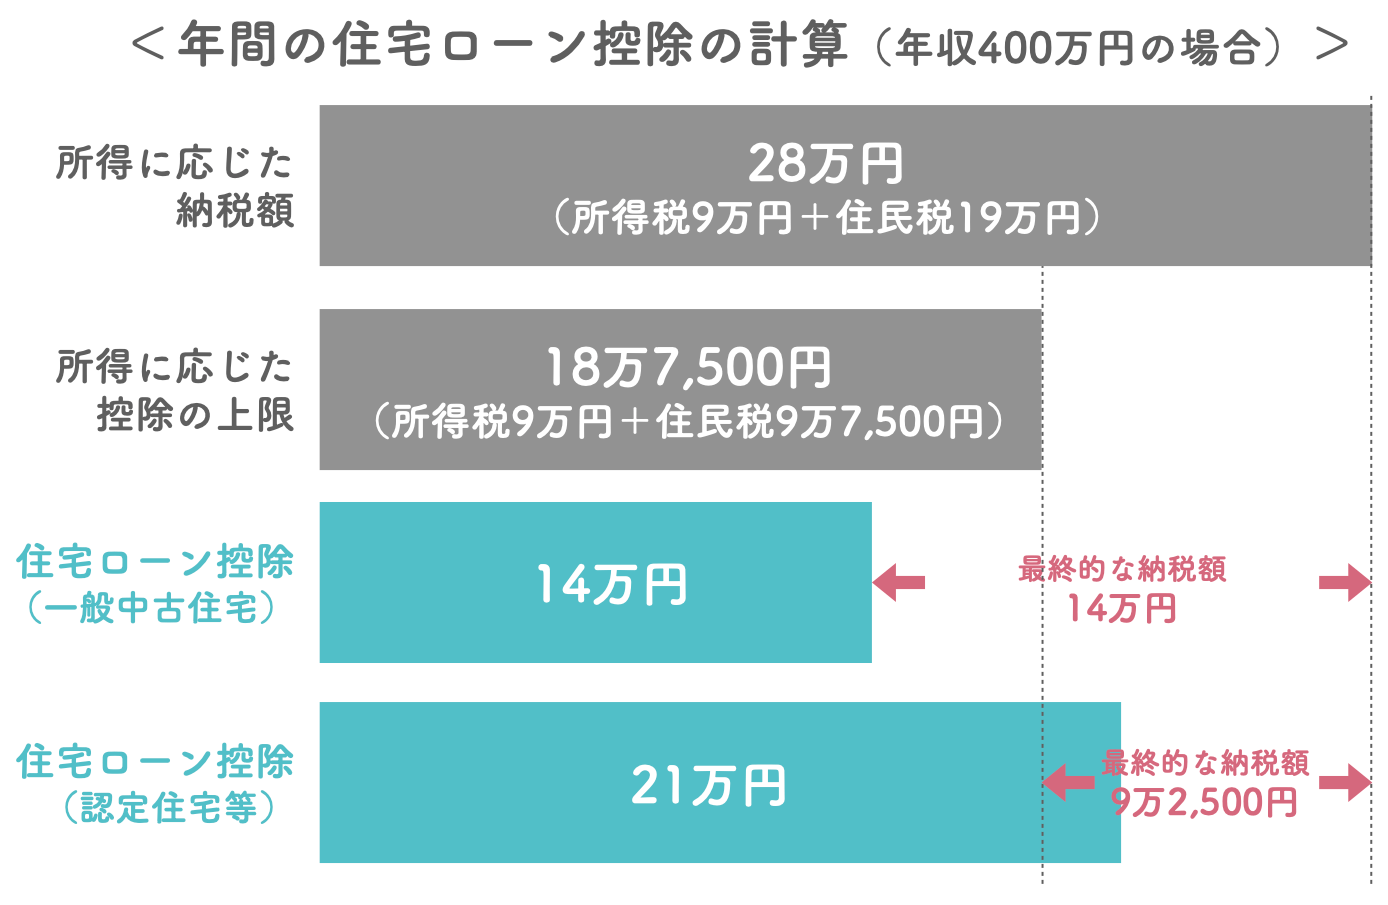
中古マンションの住宅ローン控除を理解するうえで、最も混乱を招きやすいのが「売主の属性」による限度額の違いです。一般個人が売主となる通常の仲介物件(消費税非課税)と、不動産会社が買い取ってリノベーションを施して再販売する買取再販物件(建物に消費税が課税)では、受けられる恩恵に天と地ほどの差があります。
個人間売買の中古マンションでは、どんなに高性能な仕様であっても借入限度額の上限は3,000万円で頭打ちとなり、期間も10年間にとどまります。一方、買取再販物件は建物価格に10パーセントの消費税が課される代償として、新築と同等の「13年間控除」や拡充された借入枠の恩恵を受けることができます。物件選びの段階で「売主が誰か」を確認することは、物件価格そのものの値引き交渉以上に手取り資金を左右する重大要素となります。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
タグ:
https://edugrew.academy/kqwaqbib/5317098/
