所有権移転登記を自分で行う全手順!プロが明かす失敗リスクと節約術
 著者: 田中 結衣
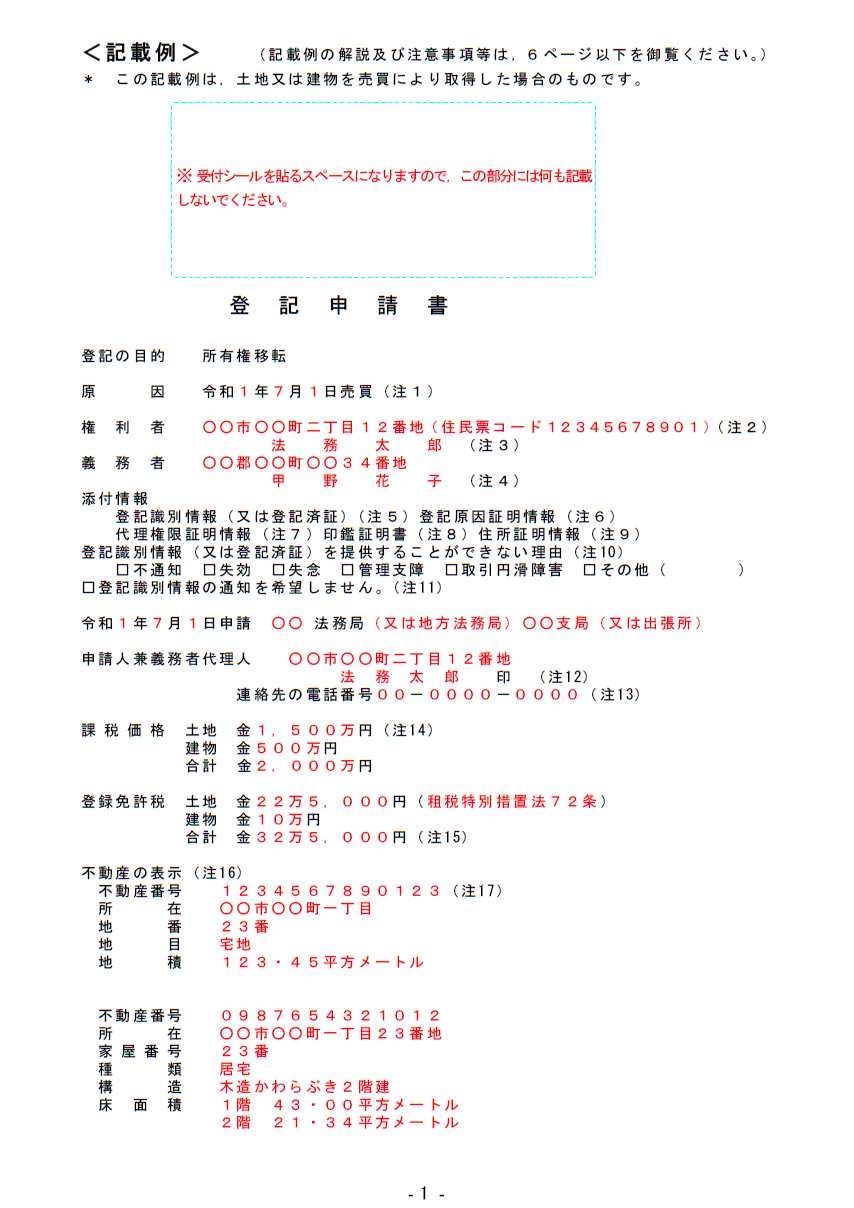
インターネット上には「誰でも簡単にできる」と謳う情報サイトが溢れていますが、そこには法的な建前と取引実務の乖離という致命的な盲点が潜んでいます。ここを誤解したまま突っ走ると、取り返しのつかないトラブルに発展しかねません。
最大の誤解は、売買による所有権移転登記の本人申請が「いつでも自由に選べる」と思い込んでしまう点です。結論から言えば、買い手が金融機関から住宅ローンを利用して不動産を購入する場合、自分で登記を行うことは事実上100%不可能です。
住宅ローンを融資する金融機関は、融資実行と同時に確実に自社の「抵当権設定登記」を完了させなければ、貸し倒れ時に担保を失う破滅的なリスクを負います。万が一、購入者の自力申請に不備があり、所有権移転登記が完了しなかったり遅延したりした場合、銀行の抵当権も設定できません。そのため、銀行は融資条件として「金融機関が指定(または承諾)した専属の司法書士が決済の場に立ち会い、所有権移転と抵当権設定を連件で同時に申請すること」を義務付けています。
さらに、売買の現場において看過できない自力登記の失敗リスクとデメリットとして、以下の3点が挙げられます。
- 同時履行の破綻リスク:一般的な不動産売買では「売買代金の全額支払い」と「所有権移転書類の引き渡し」が同一分同一秒の現場で行われます(同時履行の関係)。万一、受領した書類に不備があって登記が通らなかった場合、買主はお金を支払ったのに所有権を取得できないという致命的な損害を被る危険性があります。
- 贈与税・譲渡所得税の予期せぬ発生:親族間で安易に不動産を移転した結果、売買価格が相場より著しく低いために「みなし贈与」と税務署から認定され、節約した司法書士費用を遥かに上回る巨額の贈与税が課されるケースが多発しています。司法書士であれば注意喚起や税理士連携を行う局面を、独断で進めてしまう危険性です。
- 登記識別情報通知の失効や紛失:登記完了後に交付される登記識別情報通知(昔の権利証)の取り扱いを誤り、暗証番号部分を無駄に開封・漏洩させてしまう、あるいは再発行が一切利かないこの重要書類の保管管理に失敗する事故が後を絶ちません。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
タグ:
https://edugrew.academy/dzzpmhfh/2730406/
