車両保険は入るべき?いらない人の特徴と後悔しない判断基準【2026】
 著者: 井上 凛
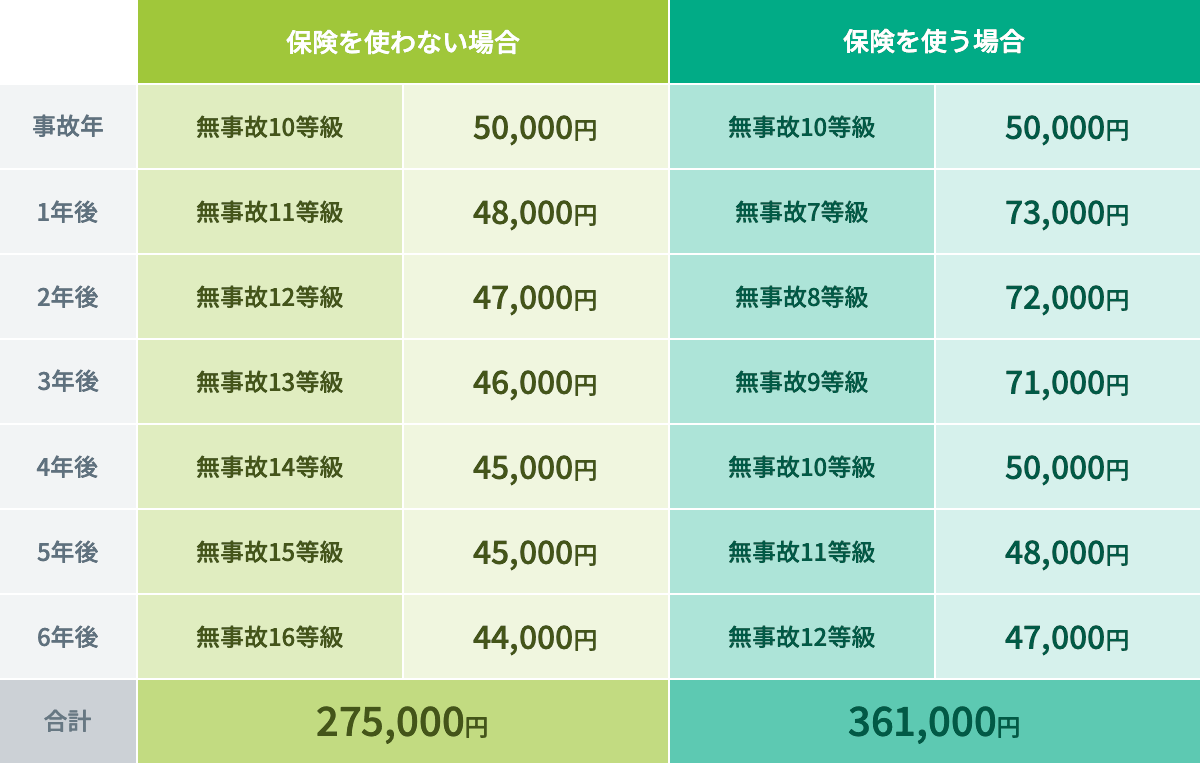
「万が一の大きな事故には備えたいが、毎月の保険料は安く抑えたい」という場合、保険を完全に外すのではなく、契約条件を賢くチューニングするのがベストプラクティスです。
最も効果的なのが「免責金額(自己負担額)の引き上げ」です。免責金額を「1回目:0円 / 2回目:10万円」から「1回目:10万円 / 2回目:10万円」に設定変更するだけで、年間保険料は10〜20%ほど安くなります。
先述の通り、10万円以下の小さな損害で保険を使うと等級ダウンによって損をするため、そもそも10万円以下の修理には保険を使わない前提で契約するのが合理的です。「大きな全損事故だけを保険でカバーし、小傷は自己資金で対処する」というスタンスを取ることで、安心感と保険料節約を両立できます。
あわせて、新車特約(再取得費用補償特約)が年式の経過後も付いたままになっていないか、家族構成の変化に伴って運転者限定や年齢条件が最適化されているかを点検することも不可欠です。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
タグ:
https://magistral.ia.br/tokyo-kushiro-taiyonuma/3602621/
