孫への教育資金贈与は損?1500万非課税の落とし穴と2026年の現実
 著者: 山崎 陸
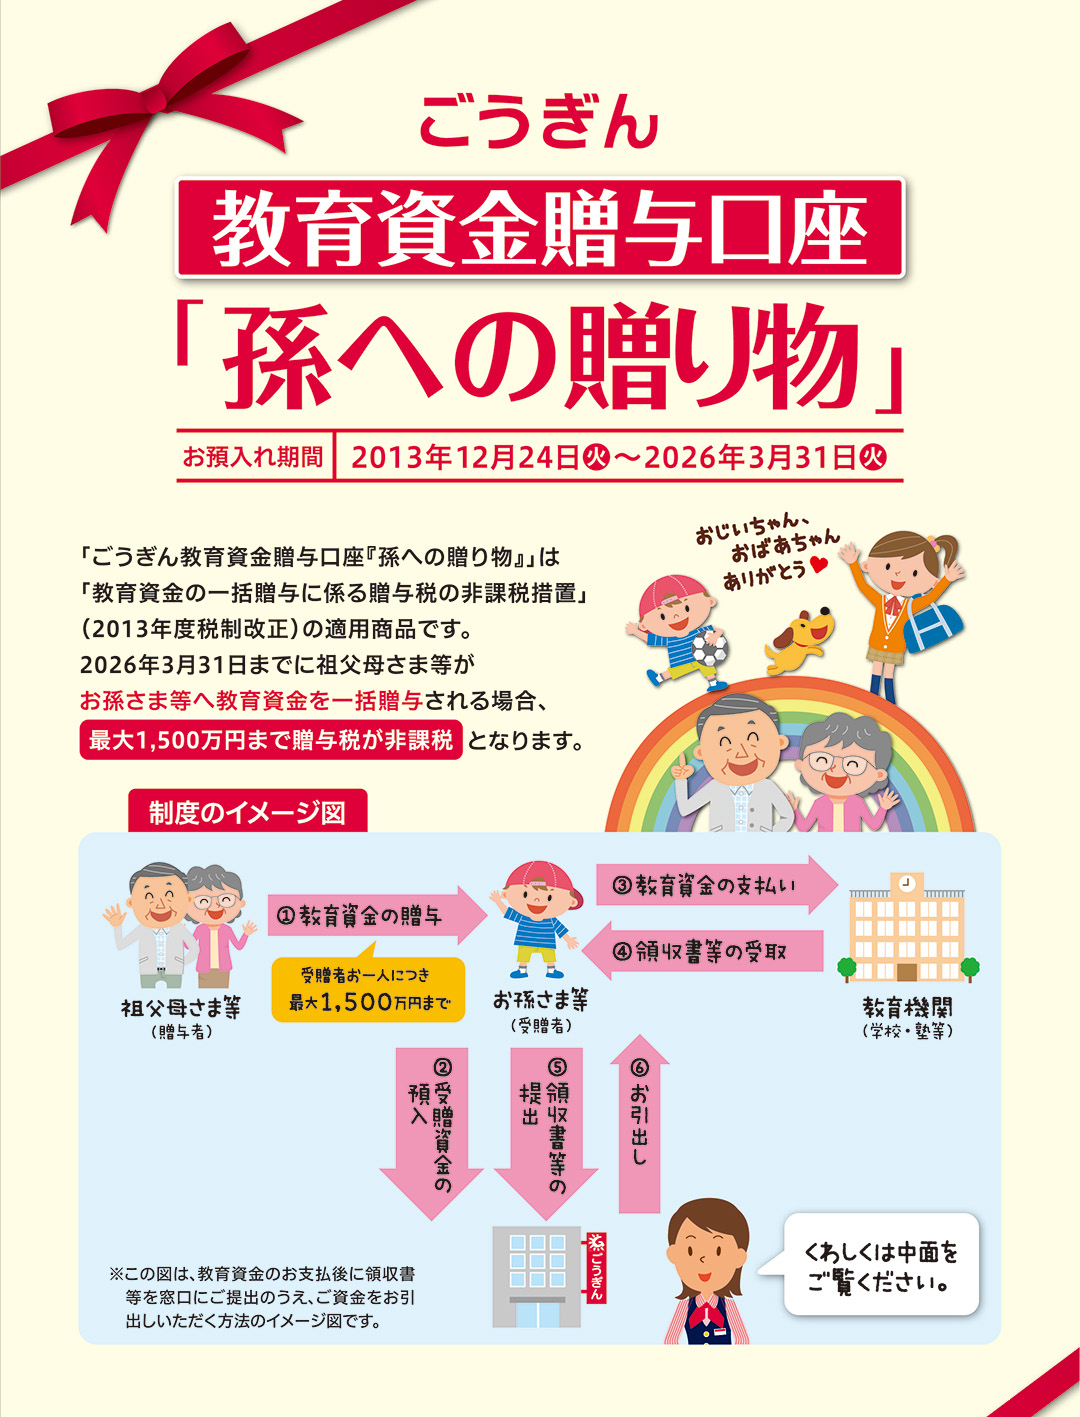
多くの生活者が根本的な勘違いに陥っています。それは「孫への学費援助は、1,500万円の特例を使わなければ税金を取られる」という誤解です。実は日本の相続税法第21条の3において、扶養義務者から受ける生活費や教育費で「通常必要と認められるもの」は、必要な都度直接支払っている限り元から全額非課税と明記されています。
この対比表が示す通り、祖父母が健康で、学費を支払うタイミングで健在であるならば、わざわざ「教育資金一括贈与 特例」を利用する積極的な理由はほとんど見当たりません。毎年必要になる入学金、授業料、定期代などをその都度、祖父母の口座から直接学校指定の口座へ振り込めば、1円の贈与税も取られることなく、信託管理手数料も領収書審査の苦痛も発生しないのです。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
タグ:
https://edugrew.academy/Kankyo-nyusu/2663280/
