医療費控除とふるさと納税の併用で損?確定申告の罠と限度額を徹底解説
 著者: 山本 拓海
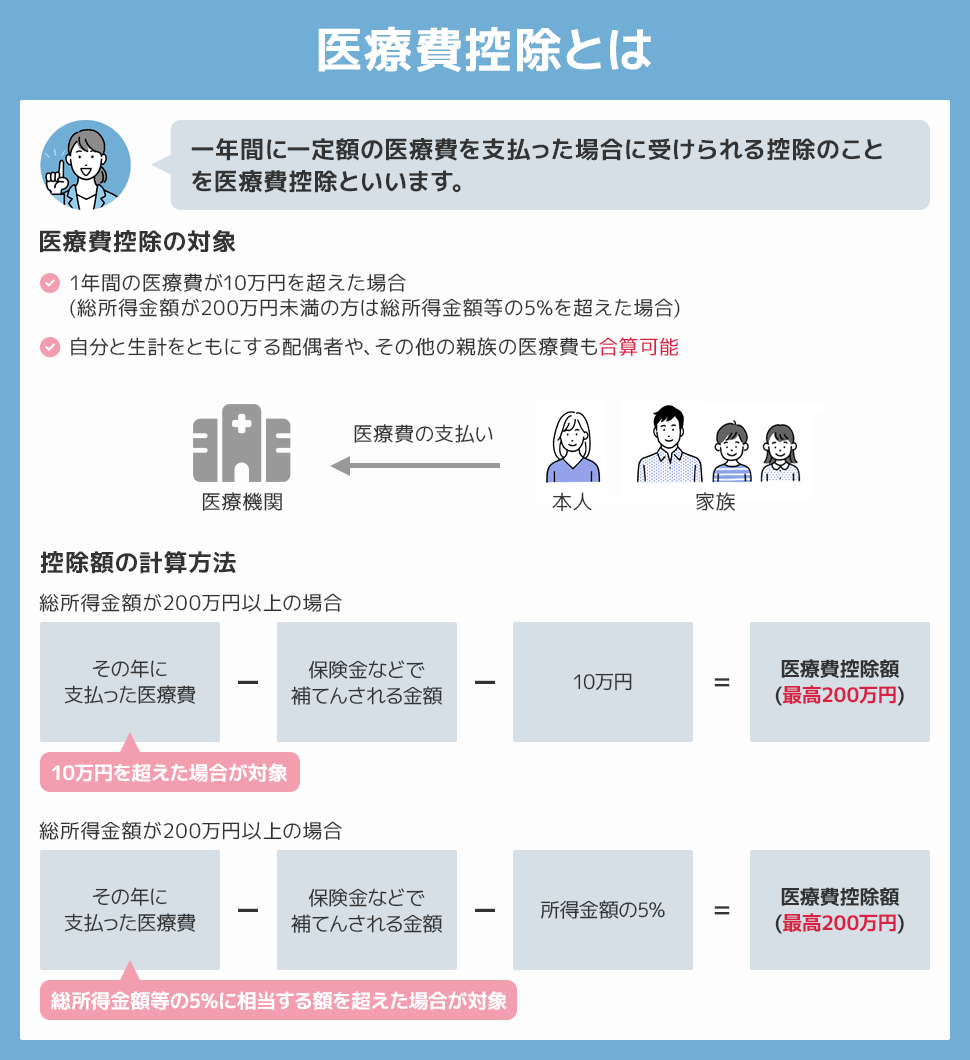
Q1:すでにふるさと納税のワンストップ特例を申請済みですが、急遽確定申告が必要になりました。何か特別な手続きは必要ですか?
A1:特別な取消手続きは不要ですが、確定申告書を作成する際に、ワンストップ特例を申請したすべてのふるさと納税分を「寄附金控除」として必ず含めて申告してください。確定申告書を提出した時点で過去のワンストップ申請は自動的に失効するため、申告書への記載漏れがあると寄附金控除を受けられなくなります。
Q2:ドラッグストアで購入した市販薬の「セルフメディケーション税制」と通常の医療費控除、ふるさと納税の3つを併用できますか?
A2:セルフメディケーション税制と通常の医療費控除は選択制となっており、同一人物が同一年に両方を併用することはできません。どちらか有利な一方を選択した上で、ふるさと納税(寄附金控除)と併用して確定申告を行うことになります。
Q3:通院にかかった電車代やバス代も医療費控除の対象になりますか?
A3:医師等による診療等を受けるための通院費で、人的役務の提供の対価として通常必要な交通費(電車代、バス代など)は医療費控除の対象となります。領収書が出ない公共交通機関の場合は、日時・経路・運賃を家計簿やエクセル等に記録しておくことで申告が認められます(自家用車のガソリン代や駐車場代は対象外です)。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
タグ:
https://octatools.com/kagawaken/3815813/
