社保と国保の違いを徹底比較!保険料はどっちが得?扶養・年金の損得真相
 著者: 中村 さくら
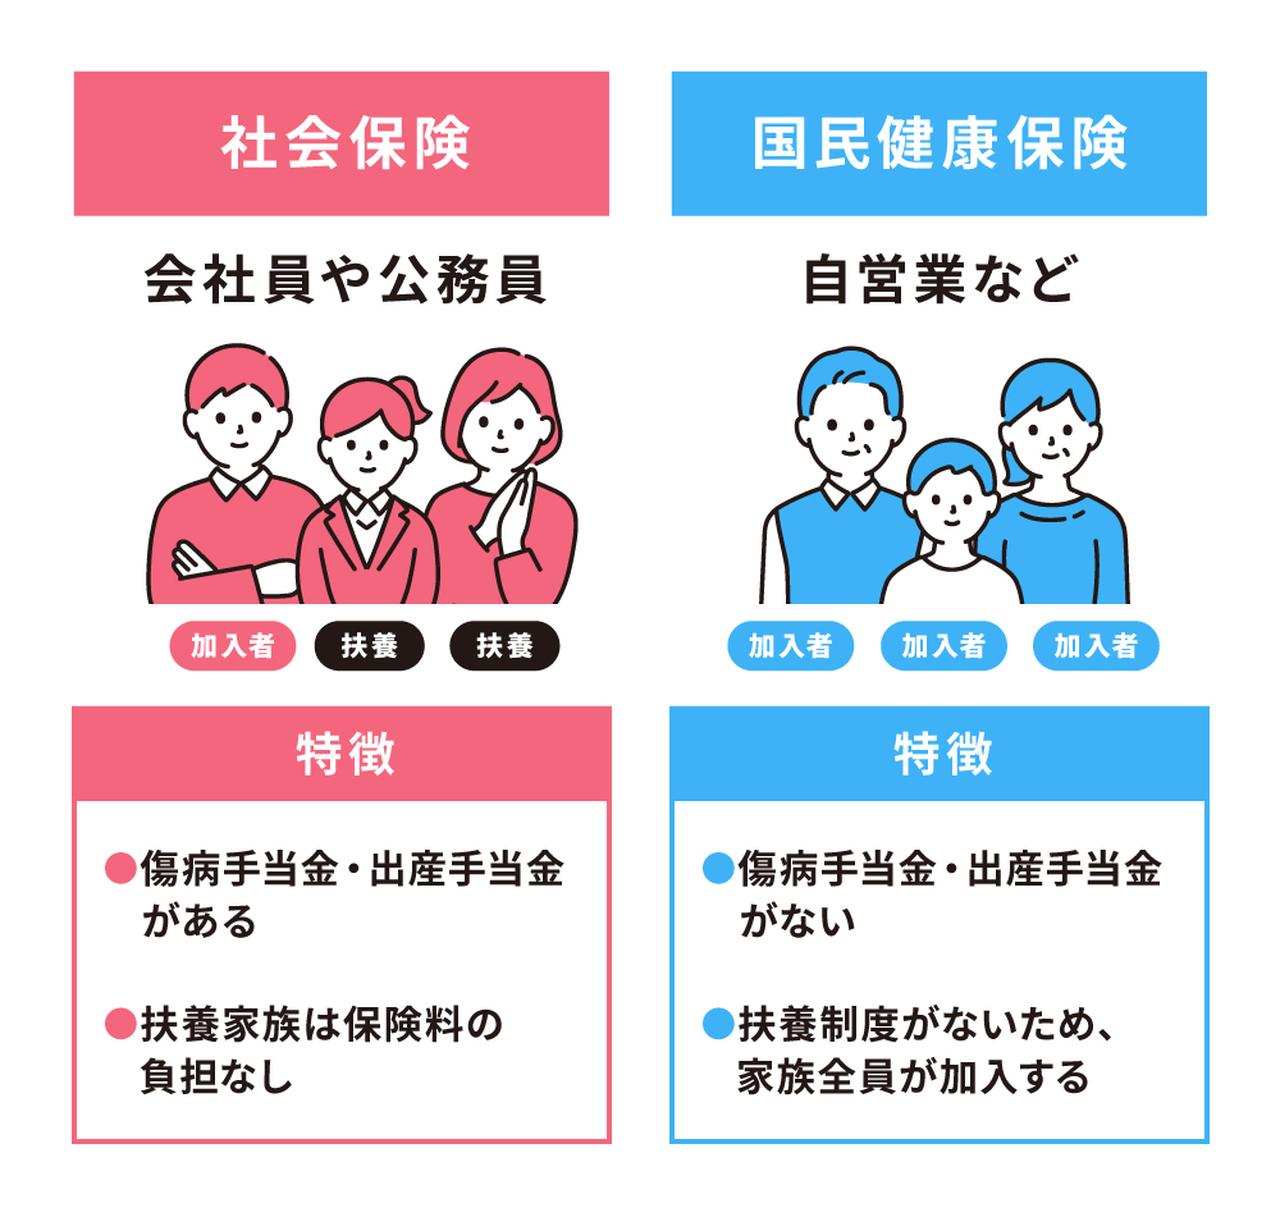
パートやアルバイトとして働く主婦層や短時間労働者の間で、常に議論の的となるのが「106万円の壁」や「130万円の壁」と呼ばれる年収のボーダーラインです。
従業員規模や所定労働時間の要件を満たした事業所で働き、年収が一定基準を超えると、配偶者の扶養から外れて自ら社会保険に加入する義務が生じます。これによって毎月の給与から約14〜15%が社保料として引かれるため、「手取りが減るから損」「あえてシフトを減らして106万円未満に抑えている」という声が現場では根強く聞かれます。
しかし、近年の制度改正やインフレ傾向を踏まえると、短期的な手取りの増減だけで判断するのは危険です。パート従業員が自ら社保に加入することには、以下のような長期的な実利が存在します。
- 将来の年金額の上乗せ:厚生年金に加入することで、老齢基礎年金に加えて老齢厚生年金が生涯支給される。
- 万が一の保障充実:本人が万が一高度障害状態になった際、基礎年金より給付条件の広い「障害厚生年金」の対象となる。
- 傷病手当金の受給資格:自身の体調不良でシフトに入れなくなった場合でも、一定の所得補償が受けられる。
目先の手取りが年間十数万円減ったとしても、受け取れる将来の年金総額やセーフティネットの強度を考慮すると、生涯収支では社保に加入して働けるだけ働くほうがプラスに転じるケースが多いため、世帯全体のキャッシュフローを中長期でシミュレーションすることが重要です。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
タグ:
https://catalogue.massivemusic.com/hyperzone/2757503/
